Category: Mercado Inmobiliario

Análisis y contexto del mercado inmobiliario de Miami-Dade.

  • Tamiami 33182 en 2025: un vistazo de fin de año a las ventas de casas unifamiliares

    Tamiami 33182 en 2025: un vistazo de fin de año a las ventas de casas unifamiliares

    En octubre te compartí las cifras del segundo trimestre del código postal 33182, en el norte de Tamiami. El 16 de enero, MIAMI REALTORS publicó sus informes por código postal del cuarto trimestre y del año 2025, así que aquí tienes cómo les fue a las casas unifamiliares de 33182, cómo se comparan con el condado y un recordatorio sobre las cifras pequeñas. Todas las cifras vienen de esos informes de casas unifamiliares, así que no incluyen condos ni townhouses.

    Código postal 33182: el cuarto trimestre

    De octubre a diciembre de 2025, casas unifamiliares del código postal 33182:

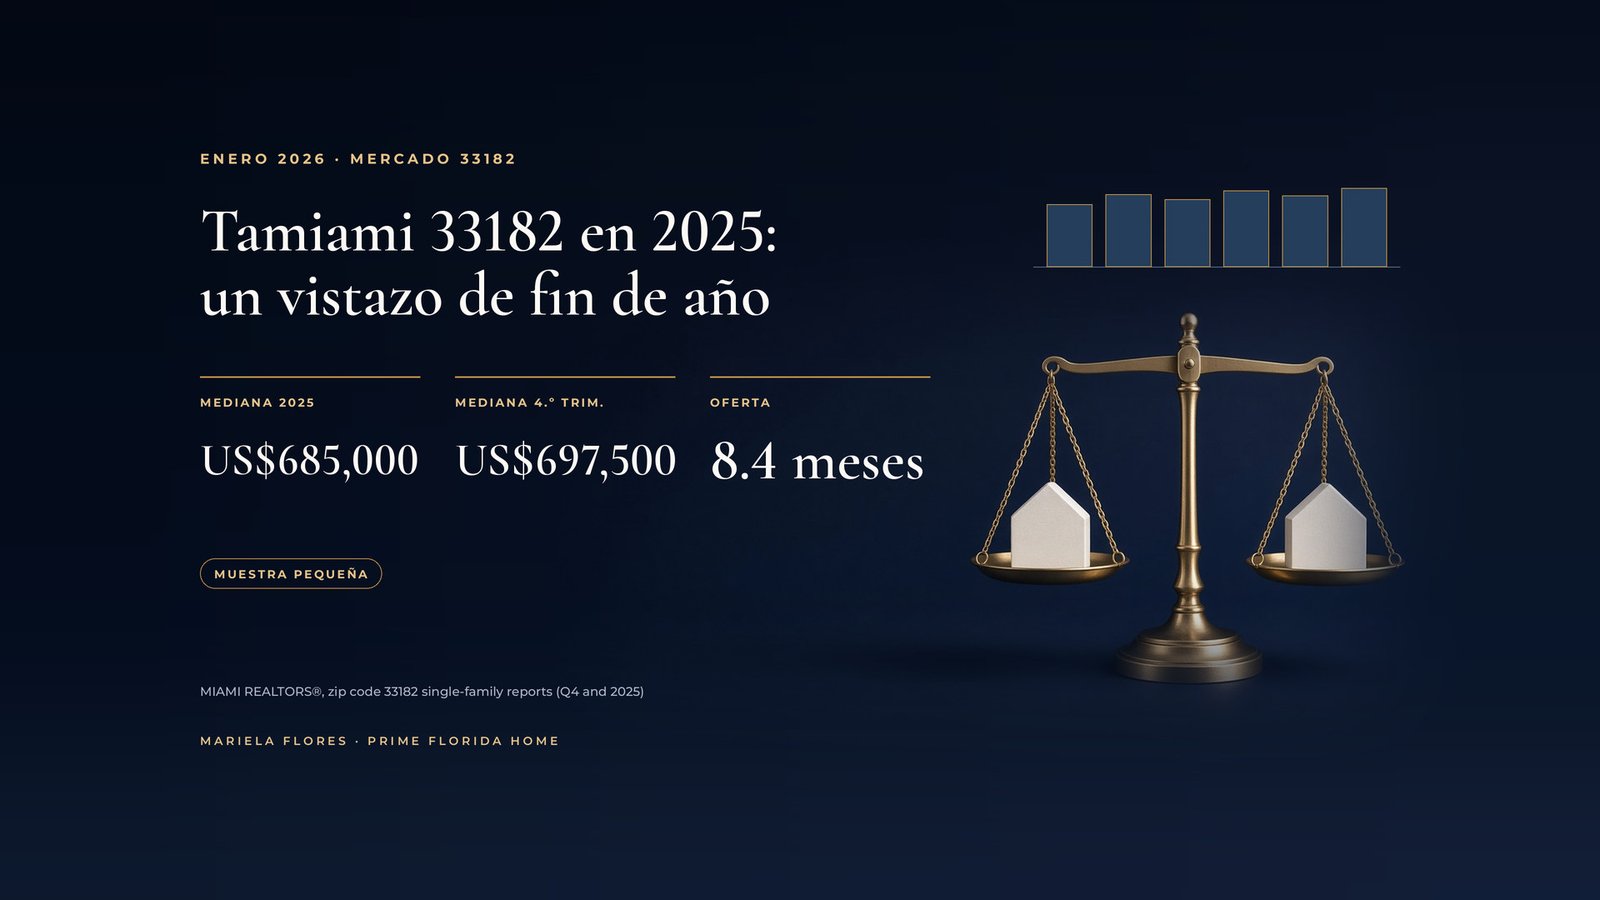
    Medida4.º trim. 2025Cambio frente al 4.º trim. 2024
    Ventas cerradas15Subió 50 por ciento
    Precio mediano de venta$697,500Subió 8.6 por ciento
    % mediano del precio de lista original96.2 por cientoBajó 1.8 por ciento
    Mediana de días hasta el contrato32Subió 28 por ciento
    Nuevos listados23Subió 76.9 por ciento
    Inventario activo (cierre)35Subió 66.7 por ciento
    Meses de oferta8.4Subió 64.7 por ciento

    Código postal 33182: todo 2025

    Para el año completo:

    Medida2025Cambio frente a 2024
    Ventas cerradas50Subió 2 por ciento
    Precio mediano de venta$685,000Bajó 7.7 por ciento
    % mediano del precio de lista original96.6 por cientoBajó 1 por ciento
    Mediana de días hasta el contrato32Subió 3.2 por ciento
    Nuevos listados107Subió 32.1 por ciento
    Meses de oferta (cierre)8.4Subió 64.7 por ciento

    Cómo se compara el condado

    Los mismos informes incluyen todo el condado. En 2025 hubo 10,210 ventas de casas unifamiliares en el condado, un 4.9 por ciento menos, con un precio mediano de $665,000, un 2.3 por ciento más. La mediana fue de 53 días hasta el contrato y del 94.8 por ciento del precio de lista original, con 6.2 meses de oferta al cierre del año.

    Solo en el cuarto trimestre, el condado registró 2,501 ventas unifamiliares, un 5.3 por ciento más, con un precio mediano de $670,000, un 0.8 por ciento más, una mediana del 94.3 por ciento del precio de lista original y una mediana de 53 días hasta el contrato.

    Una advertencia sobre la muestra pequeña

    Lee las cifras de 33182 con cuidado. Cincuenta ventas en un año, y 15 en un trimestre, son una muestra pequeña, demasiado pequeña para hablar de una tendencia. Una o dos ventas a un precio inusual pueden mover la mediana, y los porcentajes se ven dramáticos con cifras pequeñas. Por ejemplo, un aumento del 50 por ciento en las ventas del trimestre significa unas cinco casas más, y la mediana del cuarto trimestre subió mientras la del año bajó.

    Por eso tomo los datos por código postal como una pista, no una conclusión. Para cada propiedad importan mucho más las ventas de casas parecidas, su estado y sus mejoras.

    Lo que muestran las cifras de 2025

    Con esa advertencia, esto muestra el informe:

    • Más listados. Los nuevos listados subieron cerca de un tercio, y el inventario activo al cierre del año subió cerca de dos tercios.
    • Más oferta que el condado. Al cierre del año había 8.4 meses de oferta en 33182, frente a 6.2 en el condado.
    • Tiempo hasta el contrato. La mediana fue de 32 días en 33182, en el año y en el cuarto trimestre, frente a 53 días en el condado, con una mediana del 96.6 por ciento del precio de lista original en el año.

    Para ubicarte en la zona

    El código postal 33182 abarca parte del norte de Tamiami, con zonas como Belen y Lake Pointe/Imperial Lakes. Algunas referencias:

    • North Trail Park, un parque del condado en 780 NW 127th Avenue, tiene centro recreativo, área de juegos, canchas de tenis, una rampa de skate iluminada y un campo de fútbol.
    • Imperial Lake, una comunidad planificada en 12301 NW 7th Lane, tiene 1,257 unidades residenciales, según su compañía administradora, con piscina, cancha de tenis, sauna, casa club y seguridad.
    • Escuelas cercanas: Paul W. Bell Middle School, en 11800 NW 2nd Street, y el Centro de Primera Infancia de Marjory Stoneman Douglas Elementary, en 11920 NW 2nd Street. Para la asignación escolar, consulta con las Escuelas Públicas del Condado de Miami-Dade.
    • Dolphin Mall (11401 NW 12th Street) y el Turnpike de Florida quedan justo al este.

    Qué significa para ti

    Si piensas vender en 33182:

    • Pon el precio con ventas recientes y parecidas. Con más casas a la venta, un precio acorde al mercado te ayuda a destacar.
    • Prepárate antes de listar. Enero y febrero son buenos meses para reparaciones y documentos.
    • Revisa tu homestead y la portabilidad. Si vendes para comprar otra casa en Florida, mi artículo del 13 de enero explica cómo puede ayudarte.

    Si piensas comprar:

    • Tómate tu tiempo. Más inventario puede darte más opciones y espacio para inspecciones.
    • Obtén tu preaprobación. Hablar con un prestamista te ayuda a conocer tu presupuesto antes de visitar casas.

    En resumen

    En 2025, las casas unifamiliares del código postal 33182 tuvieron más listados y más oferta, con una mediana de alrededor de un mes hasta el contrato, siempre con la cautela que merece una muestra pequeña. Si quieres ver las ventas recientes en tu calle o de una casa que te interesa, con gusto las preparo, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a enero de 2026
  • Tener una propiedad de alquiler en Miami en 2026: alquileres más suaves, tarifas de Citizens más bajas y proyectos de ley a seguir

    Tener una propiedad de alquiler en Miami en 2026: alquileres más suaves, tarifas de Citizens más bajas y proyectos de ley a seguir

    Si tienes una propiedad de alquiler en Miami-Dade, ya sea un condo que conservaste al mudarte, un dúplex o una casa unifamiliar, enero es un buen mes para hacer una revisión. Este año llegaron tres noticias en la misma semana: los alquileres que se piden están un poco más bajos que hace un año, Citizens anunció su mayor recorte de tarifas en años y la sesión legislativa de 2026 empezó con proyectos de ley sobre alquileres. Aquí tienes una mirada tranquila a cada tema y una lista de tareas.

    Alquileres: un poco más suaves que hace un año

    El informe de alquileres de diciembre de 2025 de Realtor.com, publicado el 15 de enero, situó el alquiler mediano que se pide por unidades de 0 a 2 habitaciones en el área metropolitana de Miami-Fort Lauderdale-West Palm Beach en $2,262. Eso es un 3.4 por ciento menos que un año antes.

    No es una caída dramática, pero importa al renovar. Cuando los alquileres bajan, un buen inquilino que renueva y paga a tiempo vale mucho, y poner el precio de una renovación o de un nuevo anuncio de acuerdo con el mercado de hoy suele ser más inteligente que buscar un aumento grande y arriesgarte a una vacante.

    Citizens: tarifas más bajas al renovar a partir de esta primavera

    El 12 de enero, el gobernador DeSantis anunció nuevas tarifas para Citizens Property Insurance. Según la oficina del gobernador:

    • A nivel estatal: la tarifa promedio de Citizens bajará un 8.7 por ciento.
    • Miami-Dade: unas 42,000 viviendas tendrán una reducción promedio del 14.0 por ciento.
    • Broward y Palm Beach: reducciones promedio del 14.1 y del 11.9 por ciento.
    • Cuándo: las reducciones se aplican al renovar la póliza a partir de la primavera de 2026.

    El Florida Phoenix informó que Citizens tiene ahora unas 400,000 pólizas, frente a 1.3 millones en 2023, ya que muchas han regresado a aseguradoras privadas. La oficina del gobernador también señaló que 17 nuevas compañías de seguros han entrado a Florida desde las reformas recientes.

    Dos advertencias. Primero, la tarifa no es lo mismo que tu prima. Tu prima también depende del monto de cobertura, de las características de tu casa y del tipo de póliza, así que tu renovación puede no bajar tanto como el promedio. Segundo, las tarifas de Citizens para propiedades de alquiler o sin homestead pueden ser distintas de las de una vivienda principal, así que revisa con cuidado tu propio aviso de renovación.

    Aunque no tengas Citizens, este es un buen año para comparar: la oficina del gobernador también mencionó reducciones de varias aseguradoras privadas.

    Proyectos de ley a seguir en la sesión de 2026

    La sesión legislativa de Florida comenzó el 13 de enero y se extiende hasta marzo. Un proyecto que sigo de cerca para propietarios es el SB 716, presentado el 18 de diciembre de 2025. Tal como fue presentado:

    • Ampliaría el plazo del aviso por renta impaga de 3 a 5 días (sin contar fines de semana ni feriados) antes de que el propietario pueda terminar el contrato por falta de pago.
    • Prohibiría cobrar cargos o recargos durante esos 5 días.
    • Anularía cláusulas del contrato que obligan al inquilino a pagar un cargo extra cada período de alquiler durante un tiempo fijo por un pago atrasado o no realizado.

    Tal como fue presentado, entraría en vigor el 1 de julio de 2026. Es solo una propuesta. Los proyectos cambian y muchos no se aprueban, así que hoy nada cambia en tus contratos. Te contaré cuando termine la sesión.

    Tu lista de tareas de enero como propietario

    • Compara tu seguro. Pídele a tu agente que compare tu póliza actual con las nuevas tarifas de Citizens y con opciones privadas antes de tu renovación.
    • Revisa tu contrato. Asegúrate de que cumpla con la ley actual de Florida, y pide a un abogado de bienes raíces que revise cualquier cambio. Si se aprueba el SB 716 u otro proyecto parecido, quizás tengas que actualizar tus términos de aviso y de cargos por atraso.
    • Pon el precio de las renovaciones con cuidado. Mira alquileres comparables cerca de tu propiedad antes de fijar el precio de renovación.
    • Organiza tus registros de impuestos. Enero es buen momento para reunir los recibos de renta de 2025, las facturas de reparaciones, los pagos de seguro y los estados de impuestos a la propiedad para tu profesional de impuestos.
    • Revisa tu estatus de homestead. Las propiedades de alquiler no califican para la exención de homestead. Si te mudaste de un antiguo homestead y ahora lo alquilas, consulta tu situación con la oficina del Tasador de Propiedades.
    • Evalúa a los solicitantes de forma justa y uniforme. Usa los mismos criterios por escrito para todos, como ingresos, historial de alquiler y crédito, y cumple con las leyes de vivienda justa. Nunca tomes decisiones por raza, color, religión, sexo, discapacidad, situación familiar, origen nacional ni ninguna otra categoría protegida.

    ¿Piensas comprar una propiedad de alquiler?

    Si consideras una propiedad de inversión, haz bien los números. Con alquileres más suaves, una tasa de alrededor de 6.06 por ciento (el promedio de Freddie Mac del 15 de enero) y seguros que varían mucho según la propiedad, siempre te sugiero hacer las cuentas con una renta conservadora y una cotización real de seguro, no un estimado. Las asociaciones de condominios también pueden tener reglas o períodos de espera para alquilar, así que lee los documentos antes de hacer una oferta.

    En resumen

    Los alquileres se han suavizado un poco, viene alivio en los seguros para muchos asegurados de Citizens y hay algunos proyectos de ley sobre alquileres que vale la pena seguir. Si quieres ayuda para revisar alquileres comparables, pensar en una venta o evaluar una nueva propiedad de alquiler, con gusto te ayudo, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a enero de 2026
  • El mercado de Miami-Dade en enero de 2026: lo que nos dicen las cifras de noviembre

    El mercado de Miami-Dade en enero de 2026: lo que nos dicen las cifras de noviembre

    ¡Feliz Año Nuevo! Enero es el mes en que muchos de mis clientes se sientan a hacerse la gran pregunta: ¿este es el año para comprar, vender o quedarme donde estoy? No hay una sola respuesta, pero las buenas cifras ayudan. Así que aquí tienes mi primera actualización del mercado de 2026, basada en las cifras más recientes del condado disponibles hoy, que corresponden a noviembre de 2025.

    Una nota rápida sobre las fechas: MIAMI REALTORS publicó sus estadísticas de noviembre de 2025 el 19 de diciembre. Las cifras de diciembre y del año completo 2025 están previstas para mediados de enero, y las compartiré aquí cuando salgan.

    Casas unifamiliares: precios estables y más ventas

    Para las casas unifamiliares de Miami-Dade en noviembre de 2025:

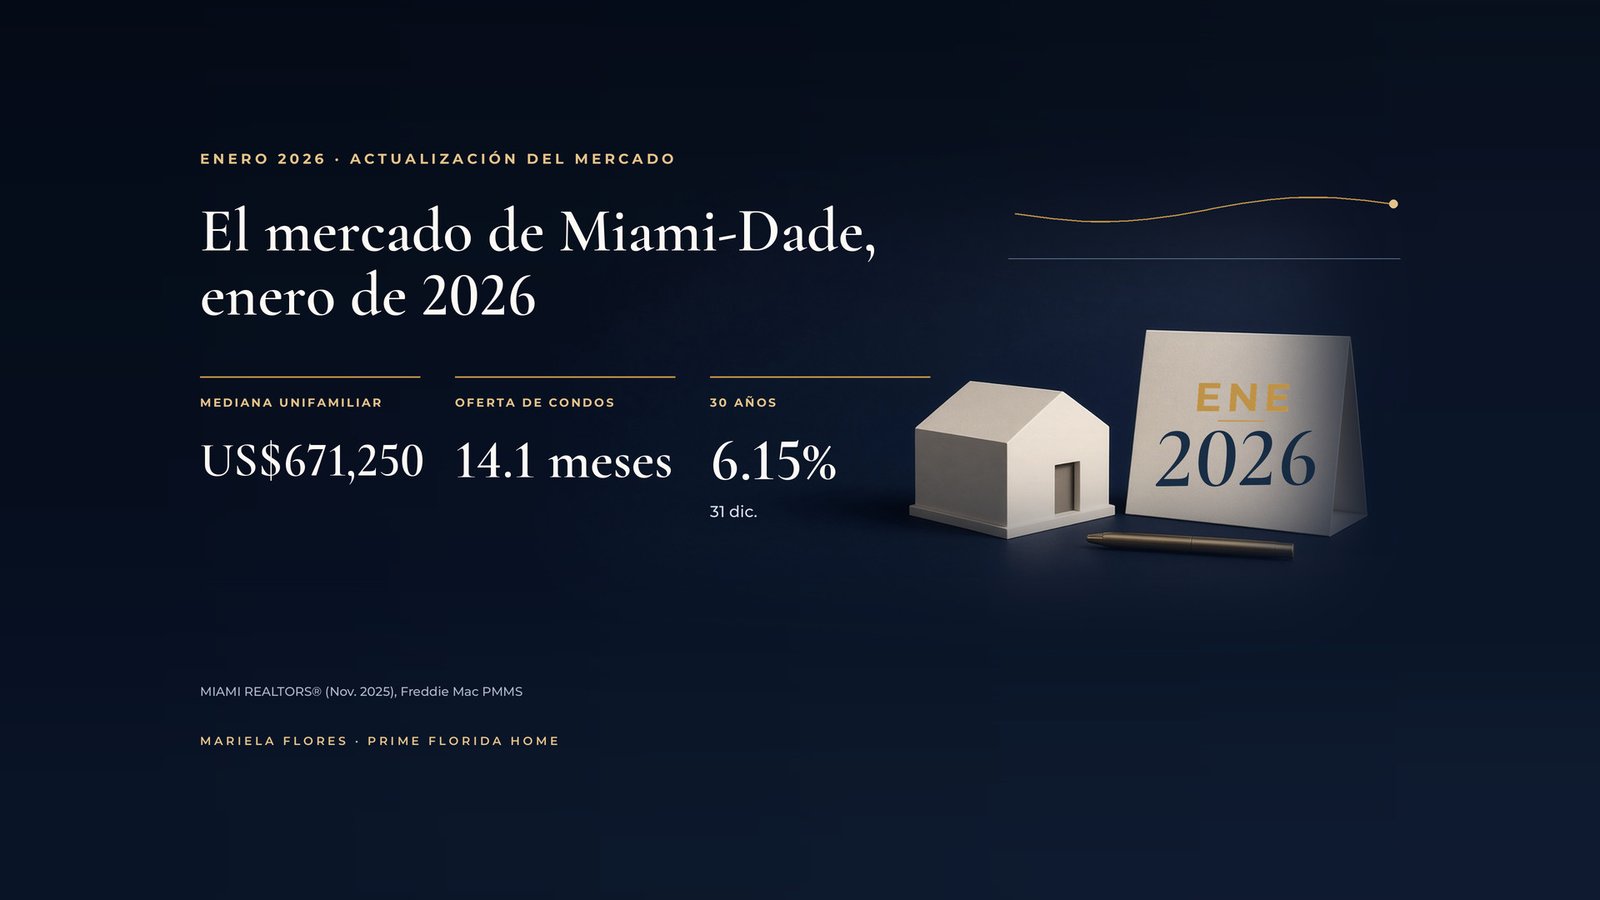
    • Ventas: 754, un 5.3 por ciento más que las 716 de un año antes. MIAMI señaló que fue el tercer mes consecutivo con más ventas que el año anterior.
    • Precio mediano: $671,250, un 3.3 por ciento más que $650,000. Según MIAMI, la mediana unifamiliar ha subido en 167 de los últimos 168 meses.
    • Tiempo hasta el contrato: una mediana de 46 días, frente a 36 días.
    • Precio obtenido: una mediana del 94.2 por ciento del precio de lista original, frente al 95.6 por ciento un año antes.
    • Inventario: 5,554 listados activos, un 15.8 por ciento más.
    • Meses de oferta: 6.5 meses, frente a 5.4.

    MIAMI describe entre seis y nueve meses de oferta como un mercado equilibrado, y ahí están hoy las casas unifamiliares. En palabras sencillas, quienes compran tienen más opciones y más tiempo que en los últimos años, y las casas con buen precio se siguen vendiendo.

    Condos: más espacio para negociar

    Los condos cuentan otra historia. En noviembre de 2025:

    • Ventas: 764, un 3.8 por ciento menos que 794.
    • Precio mediano: $395,000, un 9.5 por ciento menos que $436,354.
    • Meses de oferta: 14.1 meses, frente a 11.
    • Tiempo hasta el contrato: una mediana de 72 días, frente a 50.

    Hay puntos positivos dentro de esas cifras. Las ventas de condos de entre $200,000 y $400,000 subieron un 21 por ciento, de 135 a 164. MIAMI también informó que, en lo que va del año, los condos en edificios de 30 años o más pasaron menos tiempo en el mercado que los de edificios más nuevos: 66 días frente a 81. Para mí, eso dice que los edificios antiguos siguen interesando cuando el precio y los documentos tienen sentido.

    Con más de un año de oferta, quienes compran condos suelen tener espacio para negociar. Para quienes venden un condo, el precio y la preparación importan más que nunca.

    Ventas totales y el segmento más alto

    Las ventas totales de Miami-Dade subieron un 0.5 por ciento, de 1,510 a 1,518. Las ventas de $1 millón o más aumentaron un 13.2 por ciento, de 272 a 308, y el volumen total en dólares subió un 8.49 por ciento, a $1,400 millones.

    Las tasas hipotecarias y la Fed

    La tasa fija a 30 años de Freddie Mac promedió 6.15 por ciento el 31 de diciembre, que Freddie Mac describió como su nivel más bajo de 2025. Un año antes, promediaba 6.91 por ciento.

    El 10 de diciembre, la Reserva Federal bajó su rango objetivo para la tasa de fondos federales en un cuarto de punto, a entre 3.5 y 3.75 por ciento, su tercer recorte de 2025. La próxima reunión de la Fed es el 27 y 28 de enero. Las tasas hipotecarias no se mueven al mismo ritmo que la Fed, así que siempre te sugiero mirar las cotizaciones reales que recibes más que los titulares.

    Lo que MIAMI espera para 2026

    La economista principal de MIAMI, Gay Cororaton, escribió el 19 de diciembre que la baja de las tasas en la segunda mitad de 2025 impulsó las compras de vivienda. Para el sureste de Florida, proyectó que las ventas unifamiliares suban un 5 por ciento en 2026 y que los precios unifamiliares suban un 3 por ciento. Un pronóstico no es una promesa, pero es un marco útil.

    Qué significa para ti

    Si vas a comprar:

    • Actualiza tu preaprobación. Con tasas cerca del 6 por ciento, tu pago mensual cambia frente al de hace un año, así que vale la pena una nueva conversación con un prestamista.
    • Aprovecha el tiempo. Un mercado unifamiliar equilibrado y un mercado de condos más suave te permiten revisar con calma las inspecciones, las preguntas y los documentos.
    • En los condos, lee los registros del edificio. Pregunta por las reservas, las inspecciones recientes y cualquier cuota especial prevista antes de enamorarte de una vista.

    Si vas a vender:

    • Pon el precio con los datos de hoy. Quienes compran pueden comparar, así que las casas con un precio acorde a las ventas recientes suelen venderse; las que tienen un precio demasiado alto tienden a quedarse.
    • Prepárate para negociar. Con una mediana de alrededor del 94 por ciento del precio de lista original, muchas ventas incluyen algo de negociación.
    • Prepárate con tiempo. Las reparaciones pequeñas, las divulgaciones claras y los documentos organizados ayudan a que quien compra se sienta seguro, sobre todo en el mercado de condos.

    Si te quedas donde estás:

    • Conoce tus números. Si compraste o refinanciaste a una tasa más alta, puede valer la pena preguntarle a un prestamista si refinanciar tiene sentido para ti.

    En resumen

    Miami-Dade comienza 2026 con un mercado unifamiliar equilibrado, un mercado de condos que favorece a quienes compran y tasas hipotecarias en su nivel más bajo de 2025. Sean cuales sean tus planes este año, con gusto reviso contigo las cifras de tu casa o de tu búsqueda, a tu ritmo y sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a enero de 2026
  • Precios de casas en Tamiami 33182 en 2025: un mercado equilibrado toma forma en Miami-Dade

    Precios de casas en Tamiami 33182 en 2025: un mercado equilibrado toma forma en Miami-Dade

    Una pregunta que escucho a menudo en Tamiami estos días es: “¿Ahora es un mercado de compradores o de vendedores?” Para las casas unifamiliares de Miami-Dade, la respuesta más precisa este otoño es “ninguno de los dos, en realidad”. El mercado se ha ido equilibrando. Aquí tienes una mirada a las cifras más recientes del condado y a los datos trimestrales más recientes del código postal 33182, con una advertencia importante sobre las cifras pequeñas.

    Miami-Dade: un mercado unifamiliar equilibrado

    MIAMI REALTORS publicó sus datos de agosto de 2025 el 23 de septiembre. Para las casas unifamiliares de Miami-Dade:

    • Ventas: 885, un 8.2 por ciento menos que las 964 de un año antes.
    • Precio mediano: $655,000, un 2.3 por ciento más que $640,000.
    • Inventario: 5,361 listados activos, un 28.2 por ciento más que 4,183.
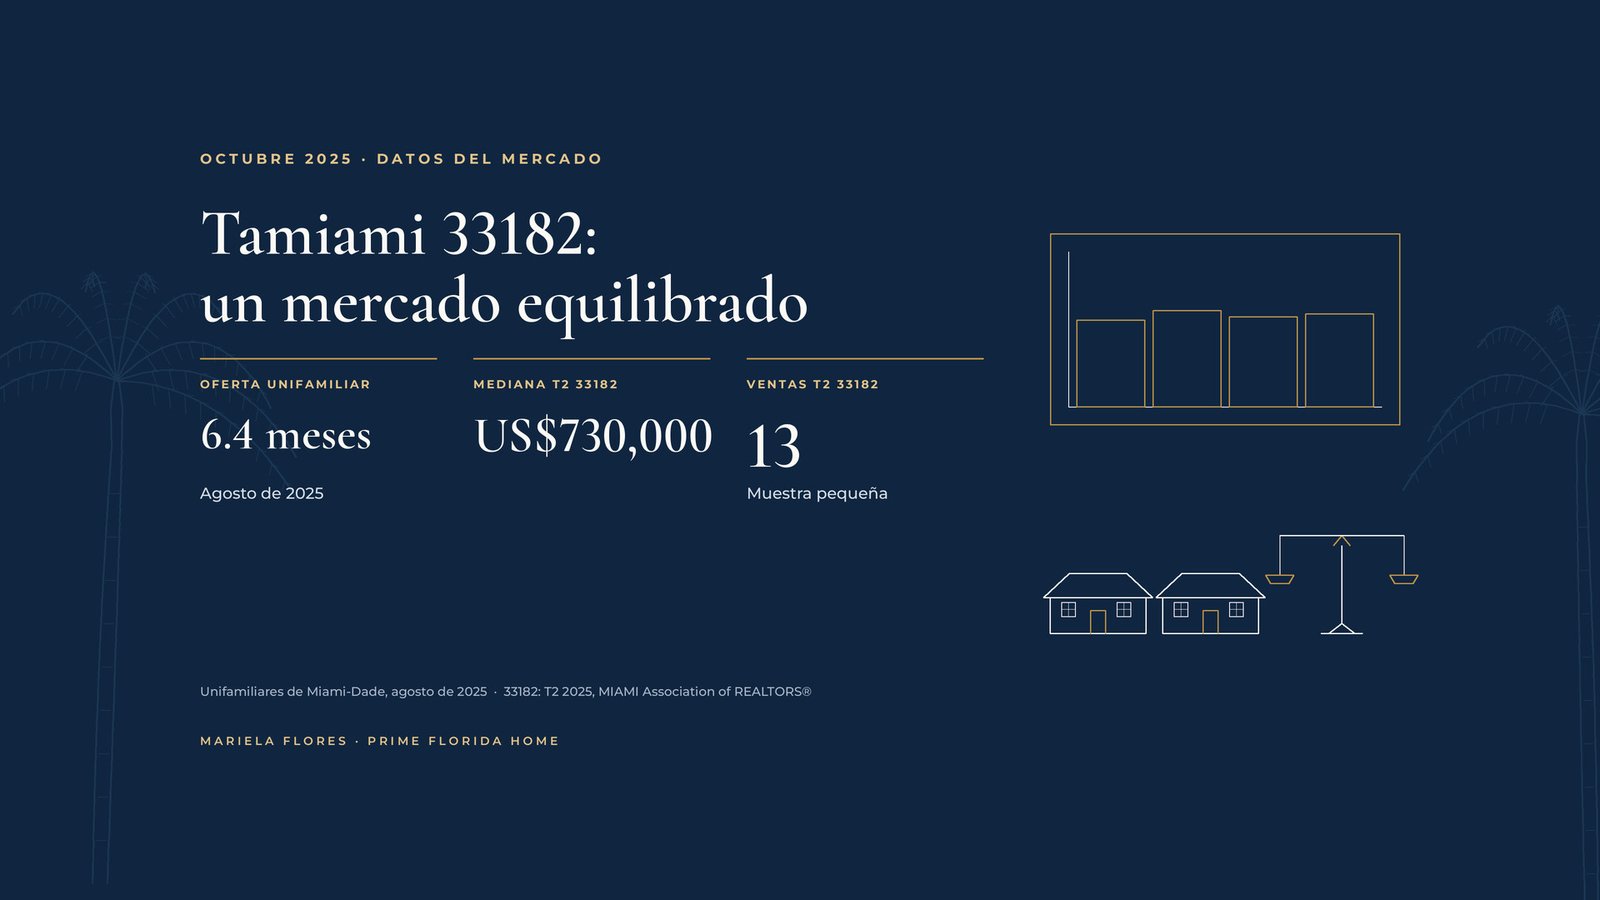
    • Meses de oferta: 6.4 meses, lo que MIAMI describe como un mercado equilibrado. Define el equilibrio como entre seis y nueve meses de oferta.
    • Tiempo hasta el contrato: una mediana de 51 días, frente a 27 días un año antes.
    • Precio obtenido: una mediana del 94 por ciento del precio de lista original.

    MIAMI lo resumió así: “El mercado avanza hacia el equilibrio, lo cual es saludable después de la locura de compras de la pandemia”.

    Los condos están en otro punto. El inventario de condos llegó a 14 meses de oferta, lo que MIAMI describe como un mercado de compradores, y el precio mediano de los condos bajó un 1.2 por ciento, a $410,000.

    33182: datos del segundo trimestre de 2025

    MIAMI REALTORS publica informes trimestrales por código postal. El más reciente, del segundo trimestre de 2025 (de abril a junio), publicado el 23 de julio, muestra lo siguiente para las casas unifamiliares en 33182:

    Medida2.º trimestre de 2025Cambio frente al 2.º trimestre de 2024
    Ventas cerradas13Bajó 23.5 por ciento
    Precio mediano de venta$730,000Bajó 2.7 por ciento
    Mediana del porcentaje del precio de lista original obtenido96.7 por ciento—
    Mediana de días hasta el contrato44Subió 175 por ciento
    Nuevos listados23Subió 64.3 por ciento
    Inventario activo34Subió 183.3 por ciento
    Meses de oferta9.3—

    Como comparación, las cifras unifamiliares del condado en el mismo trimestre fueron 2,791 ventas cerradas, un precio mediano de $675,000, una mediana del 95.4 por ciento del precio de lista original obtenido, una mediana de 44 días hasta el contrato y 6.6 meses de oferta.

    Una advertencia sobre la muestra pequeña

    Te pido leer las cifras de 33182 con cuidado. Trece ventas en un trimestre es una muestra muy pequeña. Una sola venta a un precio mucho más alto o más bajo puede mover bastante la mediana, y los cambios porcentuales pueden verse exagerados cuando la base es pequeña. Pasar de 12 listados activos a 34 es un salto porcentual grande, aunque se trate de 22 casas más. Del mismo modo, una mediana de 44 días hasta el contrato subió un 175 por ciento, pero coincide con la mediana del condado en el mismo trimestre.

    Por eso yo tomaría los datos por código postal como una pista, no como una conclusión. Lo que sí sugieren estas cifras, junto con los datos del condado, es que quienes compraban en la zona esta primavera tenían más casas para elegir y más tiempo para decidir que un año antes.

    Se espera que MIAMI publique a finales de este mes su informe por código postal del tercer trimestre, y lo revisaré con atención.

    Las tasas y la Fed

    El 17 de septiembre, la Reserva Federal bajó un cuarto de punto el rango objetivo de la tasa de fondos federales, a entre 4 y 4.25 por ciento, su primer recorte de 2025. Las tasas hipotecarias no siguen directamente a la Fed, pero han bajado este año. La tasa fija a 30 años de Freddie Mac promedió 6.27 por ciento el 16 de octubre, frente a 7.04 por ciento a mediados de enero.

    Qué significa un mercado equilibrado para ti

    Si vas a vender:

    • Fija el precio con cuidado. En un mercado equilibrado, las casas con precios acordes a las ventas recientes suelen atraer interés; las que tienen un precio alto suelen quedarse en el mercado.
    • Prepárate para negociar. Con una mediana del 94 por ciento del precio de lista original en el condado, muchas ventas incluyen negociación. Planifícalo.
    • Presenta bien tu casa. Las reparaciones, los documentos en orden y una explicación clara de las mejoras ayudan a que quien compra se sienta con confianza.

    Si vas a comprar:

    • Tómate tu tiempo. Más inventario significa más opciones y, a menudo, más margen para inspecciones y preguntas.
    • Negocia con criterio. Pedir reparaciones o ayuda con los costos de cierre puede ser razonable, pero una oferta justa sigue importando.
    • Obtén tu preaprobación. Las tasas han bajado este año, así que vale la pena tener una conversación actualizada con un prestamista.

    En resumen

    El mercado unifamiliar de Miami-Dade está encontrando su equilibrio, y las cifras trimestrales más recientes de 33182 apuntan en la misma dirección, con la cautela que merece una muestra pequeña. Si quieres ver de cerca las ventas recientes en tu calle o de una casa que te interesa, con gusto las reúno, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a octubre de 2025

  • La nueva ley de condominios de Florida (HB 913): alivio en el SIRS, opciones de reservas y un mercado de condos más suave en Miami

    La nueva ley de condominios de Florida (HB 913): alivio en el SIRS, opciones de reservas y un mercado de condos más suave en Miami

    Hoy, 1 de julio, entra en vigor una nueva ley de condominios en Florida. Si tienes un condo, piensas venderlo o estás buscando uno, esta ley te importa, porque cambia algunos plazos y reglas de financiamiento que han pesado sobre muchos edificios desde 2022. Llega justo cuando el mercado de condos de Miami se está enfriando con claridad. Aquí te explico ambas cosas en lenguaje sencillo. Para preguntas sobre tu asociación en particular, su abogado y su administrador son las mejores fuentes.

    Qué es la HB 913

    El proyecto de ley 913 de la Cámara se aprobó por unanimidad en ambas cámaras, 112 a 0 en la Cámara y 37 a 0 en el Senado, y el gobernador DeSantis lo firmó el 23 de junio. Se convirtió en el Capítulo 2025-175 de las Leyes de Florida, y la mayor parte entra en vigor hoy. Se basa en las leyes de seguridad de condominios aprobadas tras el colapso de Surfside y da a las asociaciones más tiempo y más formas de planificar y pagar las reparaciones, manteniendo el marco de inspecciones y reservas.

    Más tiempo para el SIRS

    El estudio de reservas de integridad estructural, o SIRS, revisa los componentes clave de un edificio, como el techo, la estructura y la impermeabilización, y estima cuánto debe apartar la asociación para ellos. Con la nueva ley:

    • Un plazo más tarde. Las asociaciones que deben completar su primer SIRS ahora tienen hasta el 31 de diciembre de 2025.
    • Coordinación con las inspecciones. Una asociación cuyo edificio necesita una inspección de hito puede retrasar su SIRS hasta dos años presupuestarios para que ambos trabajos se coordinen.
    • Un alcance más preciso. La ley aplica el requisito de inspección de hito a edificios de tres pisos habitables o más, según Florida Realtors.
    • Un plan más claro. El SIRS ahora debe incluir un plan de financiamiento recomendado, que incluya un plan de financiamiento base, y el umbral para incluir otros elementos sube a $25,000 en mantenimiento diferido o costo de reemplazo.

    Opciones para las reservas

    Aquí es donde muchos dueños podrían notar el mayor cambio:

    • Una pausa temporal. Para presupuestos adoptados hasta el 31 de diciembre de 2028, los dueños pueden votar para pausar o reducir los aportes a reservas hasta por dos años presupuestarios después de una inspección de hito, para que el dinero se destine a las reparaciones que esa inspección identificó. Se requiere el voto de la mayoría del total de los intereses con derecho a voto.
    • Otras formas de financiar. Las asociaciones pueden financiar las reservas requeridas mediante una derrama especial, una línea de crédito o un préstamo, con aprobación de la mayoría.
    • Más métodos de cálculo. Las asociaciones pueden usar un método combinado (pooling) o de línea recta para financiar las reservas.

    Nada de esto hace desaparecer las reparaciones; solo da más flexibilidad en plazos y costos.

    Más transparencia

    La ley también amplía lo que las asociaciones deben compartir. Según Florida Realtors, las asociaciones obligadas a tener un sitio web deben publicar las actas aprobadas de los últimos 12 meses, y las juntas pueden reunirse por videoconferencia con ciertos requisitos de aviso.

    Para quienes compran, Florida Realtors informa que el derecho a cancelar un contrato de reventa ahora dura siete días después de recibir los documentos requeridos de la asociación.

    Un mercado de condos más suave

    La ley llega en un momento en que el mercado de condos de Miami se ha enfriado. Según el informe de MIAMI REALTORS del 23 de junio sobre los datos de mayo:

    • Precios estables. El precio mediano de los condos en Miami-Dade fue de $425,000, sin cambio frente al año anterior, mientras que a nivel estatal los precios de los condos bajaron un 6.1 por ciento.
    • Menos ventas. Las ventas de condos bajaron un 25.1 por ciento, a 970.
    • Más opciones. El inventario de condos subió un 39.5 por ciento, a 13,192 listados, o 14 meses de oferta.
    • Un ritmo más lento. Los condos pasaron a contrato en una mediana de 63 días, frente a 46 un año antes, y se vendieron por una mediana del 93 por ciento del precio de lista original.

    Las casas unifamiliares siguen más estables: el precio mediano subió un 3.9 por ciento, a $675,000, con 6.6 meses de oferta.

    La tasa fija a 30 años de Freddie Mac promedió 6.77 por ciento el 26 de junio.

    Si tienes un condo o lo vas a vender

    • Habla con tu junta. Pregunta en qué punto está el edificio con su inspección de hito, su SIRS y su plan de reservas, y si la junta piensa usar alguna de las nuevas opciones.
    • Reúne tus documentos temprano. Quienes compran y sus prestamistas revisarán con cuidado el SIRS, el presupuesto, las reservas y cualquier derrama prevista.
    • Fija el precio con los datos de hoy. Con 14 meses de oferta, quienes compran tienen tiempo y opciones. Un precio realista y una divulgación clara importan más que nunca.

    Si vas a comprar un condo

    • Léelo todo. Revisa el SIRS, la inspección de hito, el presupuesto y las actas recientes. Usa bien tus siete días y hazle tus preguntas a la asociación.
    • Piensa en los costos futuros. Una pausa en las reservas hoy puede significar aportes más altos después. Pregunta cómo y cuándo piensa la junta financiar el trabajo.
    • Aprovecha la paciencia del mercado. Más inventario puede darte margen para negociar, pero tómate el tiempo de entender primero las finanzas del edificio.

    En resumen

    La HB 913 da a las asociaciones de condominios más tiempo y más opciones, y el mercado actual da a quienes compran más alternativas. Si quieres ayuda para leer los documentos de un edificio o fijar un precio realista para tu condo, aquí estoy, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a julio de 2025

  • El mercado de condominios de Miami en diciembre de 2024: la fecha límite del SIRS y el aumento del inventario

    El mercado de condominios de Miami en diciembre de 2024: la fecha límite del SIRS y el aumento del inventario

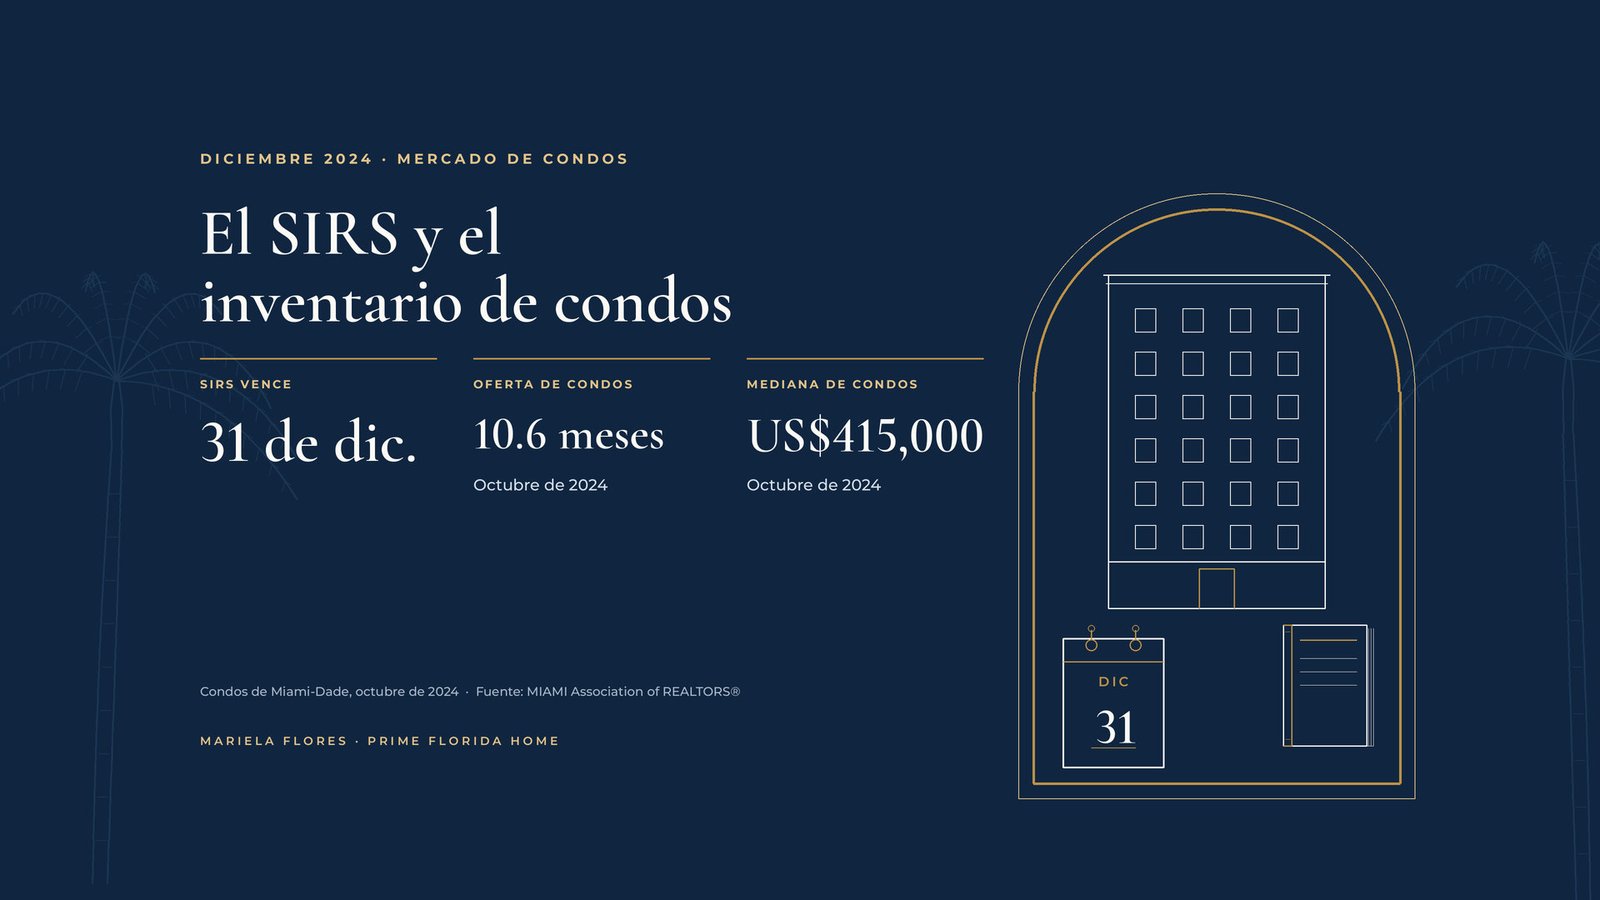
    Si tienes un condominio en Miami-Dade, o piensas comprar uno, seguramente el 31 de diciembre ha estado en tu mente. Es la fecha límite para que muchas asociaciones completen su primer estudio de reservas de integridad estructural, o SIRS. Al mismo tiempo, la cantidad de condominios a la venta ha crecido mucho este año. Aquí tienes una mirada tranquila a ambos temas y a lo que significan si vendes, compras o simplemente te quedas. No soy abogada ni ingeniera, así que para los detalles de tu edificio, tu asociación, sus documentos y sus profesionales tienen la última palabra.

    La fecha límite del 31 de diciembre

    Según la ley de Florida, tal como aparece en los Estatutos de Florida de 2024, las asociaciones de condominios que existían el 1 de julio de 2022 o antes y que están controladas por los propietarios deben completar un SIRS antes del 31 de diciembre de 2024 para cada edificio de tres pisos o más. Después, el SIRS se requiere al menos cada 10 años.

    El SIRS se basa en una inspección visual y revisa los componentes principales que afectan la integridad estructural y la seguridad del edificio, entre ellos:

    • Techo y estructura. El techo, además de los muros de carga y otros elementos estructurales principales.
    • Sistemas. Protección contra incendios, plomería y sistemas eléctricos.
    • La envolvente del edificio. Impermeabilización y pintura exterior, y ventanas y puertas exteriores.
    • Otros elementos importantes. Cualquier otro elemento con un costo de mantenimiento diferido o de reemplazo de más de $10,000 cuya falla afectaría esos componentes.

    Para cada elemento, el estudio estima su vida útil restante, su costo de reemplazo y los fondos de reserva necesarios. La asociación debe entregar a los propietarios una copia del estudio, o un aviso de que está listo, dentro de los 45 días de recibirlo.

    Qué cambia con los presupuestos del nuevo año

    La ley también endurece el manejo de las reservas. En un presupuesto adoptado el 31 de diciembre de 2024 o después, los propietarios de una asociación que debe obtener un SIRS no pueden votar para no tener reservas o reducirlas en los componentes que cubre el estudio, ni para usar esos fondos de reserva con otros fines.

    Además, la HB 1021 de este año exige que la división estatal de condominios cree, antes del 1 de enero de 2025, una base de datos de las asociaciones que completaron su SIRS.

    En algunos edificios, ponerse al día con las reservas puede significar cuotas de mantenimiento más altas, una derrama especial o ambas cosas. Cada edificio es distinto, y algunas asociaciones llevan años financiando bien sus reservas.

    Qué está pasando en el mercado de condos

    MIAMI REALTORS informó el 21 de noviembre que el inventario de condominios de Miami-Dade subió un 50.9 por ciento en octubre de 2024, de 7,255 a 10,946 listados. Son 10.6 meses de oferta, por encima del rango de seis a nueve meses que la asociación considera equilibrado. La asociación también señaló que el inventario actual sigue un 28.4 por ciento por debajo de los 15,295 listados de octubre de 2019.

    Las ventas de condos bajaron un 14.6 por ciento, a 939, algo que MIAMI REALTORS atribuyó a la falta de financiamiento para condos y de inventario en rangos de precio clave. Aun así, el precio mediano de los condos subió un 2.5 por ciento, a $415,000, y se vendieron a una mediana del 94.7 por ciento del precio de lista original.

    El informe también mencionó un obstáculo de financiamiento: de 2,374 edificios de condominios en los condados de Miami-Dade, Broward y Palm Beach, solo 23 estaban aprobados para préstamos FHA, según datos de HUD citados por la asociación.

    Si vendes un condo

    Con más opciones para los compradores, la preparación importa más que nunca:

    • Reúne pronto los documentos del edificio. Presupuesto, reservas, actas recientes, la inspección de hito si la hay y el SIRS o su estado. Los compradores los pedirán.
    • Infórmate sobre las derramas. Si hay una aprobada o probable, hablaremos de cómo divulgarla y cómo podría manejarse en la negociación.
    • Fija el precio con datos de hoy. Las ventas recientes en tu edificio y en edificios similares importan más que los máximos del año pasado.
    • Haz que tu unidad sea fácil de elegir. Pequeñas reparaciones y buenas fotos ayudan a destacar entre muchos listados.

    Si compras un condo

    Más inventario te da tiempo y margen para negociar, pero tómate tu tiempo también con la revisión:

    • Pide el SIRS. ¿Está completo? ¿Qué recomienda y cómo lo financia el presupuesto?
    • Pregunta por las derramas. ¿Hay alguna aprobada, en discusión o probable?
    • Revisa el financiamiento temprano. Pregúntale a tu prestamista si el edificio califica para el préstamo que piensas usar.
    • Lee las actas. Muchas veces muestran lo que viene antes de que aparezca en el presupuesto.

    Si te quedas

    Lee el estudio cuando tu asociación lo comparta, asiste a la reunión del presupuesto y haz preguntas. Si viene una derrama, pregunta por las opciones de pago. Conocer el plan es mucho menos estresante que adivinar.

    Las tasas y las casas unifamiliares

    En casas unifamiliares, MIAMI REALTORS informó un precio mediano de $670,750 en octubre, un 8.5 por ciento más, con 4,660 casas a la venta, o 5.2 meses de oferta. La tasa fija a 30 años de Freddie Mac promedió 6.69 por ciento el 5 de diciembre.

    En resumen

    La fecha límite del SIRS marca un nuevo comienzo para muchos edificios de condominios en Miami, y el mayor inventario les da más opciones a los compradores. Ninguna de las dos cosas es motivo de pánico. Si quieres ayuda para leer los documentos de un edificio o fijar el precio de tu condo para el mercado de hoy, aquí estoy, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a diciembre de 2024

  • El primer recorte de tasas de la Fed en cuatro años: qué significa para las hipotecas en Miami, con una mirada al 33182

    El primer recorte de tasas de la Fed en cuatro años: qué significa para las hipotecas en Miami, con una mirada al 33182

    El miércoles pasado, la Reserva Federal recortó las tasas de interés por primera vez en cuatro años. La pregunta más común: “¿Eso quiere decir que bajaron las tasas hipotecarias?” La respuesta honesta es “en parte, y en su mayoría ya había pasado”. Aquí te cuento qué hizo la Fed, qué significa y qué no para tu hipoteca, y te comparto cifras recientes de Miami-Dade y de nuestra zona del norte de Tamiami, el código postal 33182.

    Qué hizo la Fed

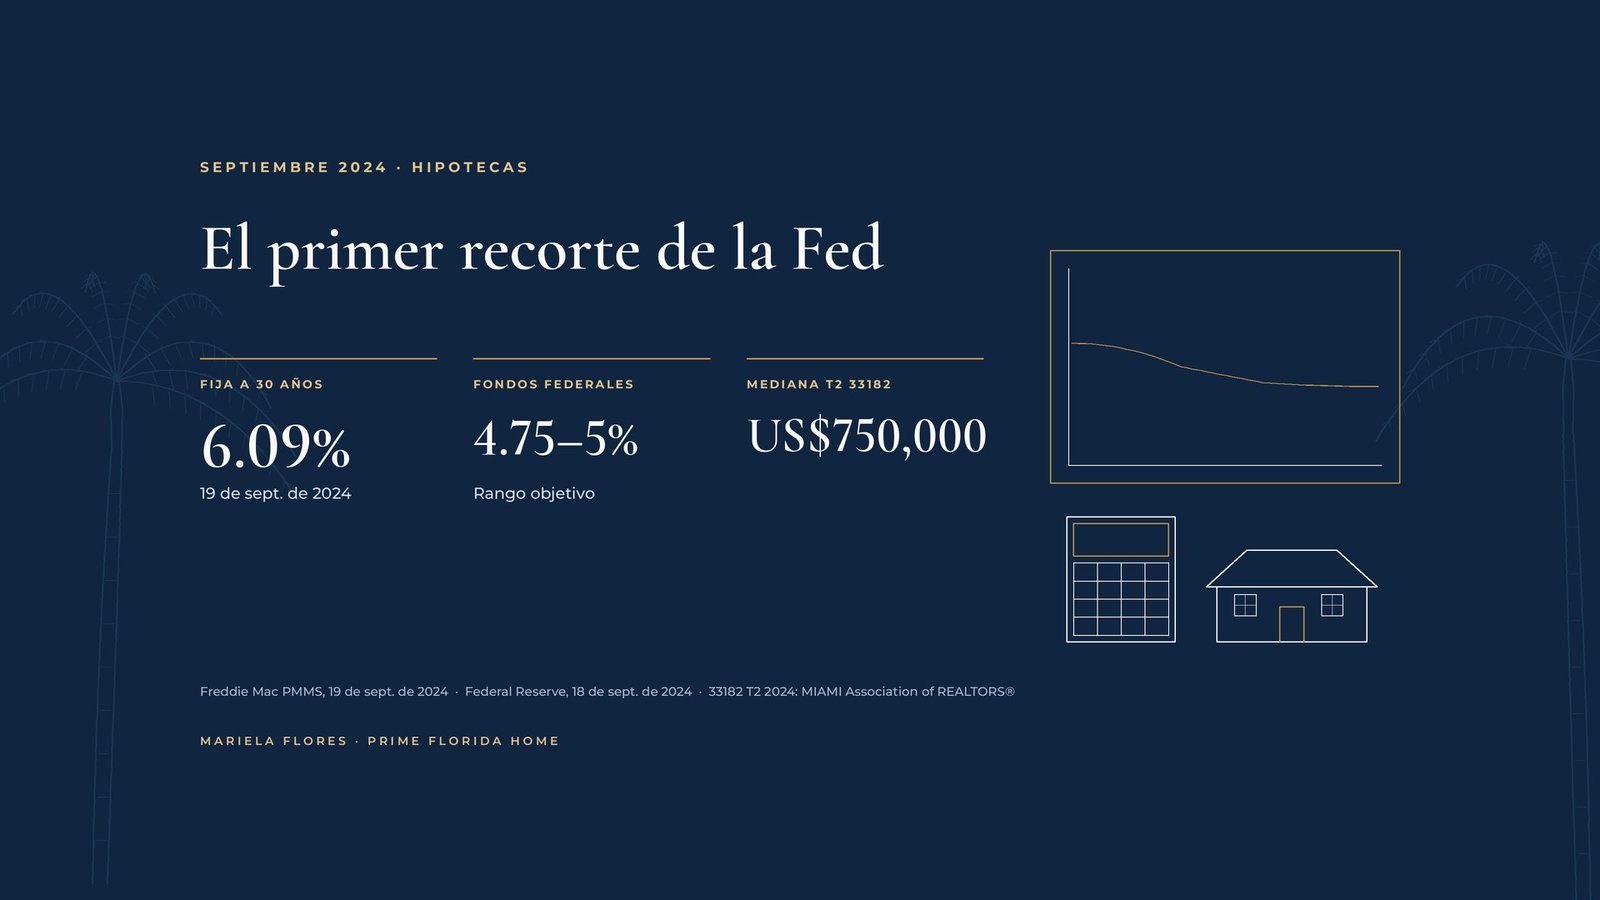
    El 18 de septiembre, la Reserva Federal anunció que reducía el rango objetivo de su tasa de fondos federales en medio punto porcentual, a entre 4.75 y 5 por ciento. En su comunicado, la Fed dijo que tenía mayor confianza en que la inflación avanza de forma sostenida hacia el 2 por ciento. La decisión no fue unánime: una gobernadora de la Fed, Michelle Bowman, votó por un recorte menor, de un cuarto de punto.

    MIAMI REALTORS lo describió como el primer recorte de tasas en cuatro años.

    Qué significa para las tasas hipotecarias

    Esto es lo que sorprende a muchos: la Fed no fija las tasas hipotecarias. La tasa de fondos federales es una tasa a corto plazo que los bancos se cobran entre sí de un día para otro. La tasa de una hipoteca a 30 años suele seguir los costos de préstamo a largo plazo y lo que los inversionistas esperan de la economía y la inflación.

    Como los mercados esperaban este recorte, buena parte ya se había reflejado en las tasas hipotecarias antes de que la Fed actuara. Mira la encuesta semanal de Freddie Mac sobre la tasa fija a 30 años:

    • 2 de mayo: 7.22 por ciento, el promedio semanal más alto de este año hasta ahora.
    • 22 de agosto: 6.46 por ciento.
    • 19 de septiembre: 6.09 por ciento, el día después del anuncio de la Fed.

    Es decir, ya habían bajado más de un punto desde el máximo de la primavera.

    Qué significa en dólares

    Un ejemplo sencillo con la fórmula estándar de préstamos, solo capital e intereses, para un préstamo de $500,000 a 30 años con tasa fija:

    • Al 7.22 por ciento: unos $3,401 al mes.
    • Al 6.09 por ciento: unos $3,027 al mes.

    Es una diferencia de unos $374 al mes. Tu tasa real depende de tu crédito, tu pago inicial, el tipo de préstamo y el día en que la fijes, y los impuestos y el seguro se suman aparte.

    Qué no significa

    • Las tasas no bajarán en línea recta. Las tasas hipotecarias pueden subir y bajar de una semana a otra, incluso cuando la Fed está recortando.
    • Esperar tiene sus costos. Si las tasas siguen bajando, más compradores pueden volver al mercado, y eso puede traer más competencia.
    • Un recorte no cambia tu presupuesto de la noche a la mañana. Un pago mensual cómodo sigue siendo el mejor punto de partida.

    Si piensas comprar, te sugiero obtener tu preaprobación ahora para conocer tus números, y preguntarle a tu prestamista cómo funcionan el bloqueo de tasa y las opciones de reducción. Si compraste en los últimos años con una tasa más alta, vale la pena una conversación breve con tu prestamista para ver si refinanciar te conviene, teniendo en cuenta los costos de cierre.

    Miami-Dade en agosto

    MIAMI REALTORS informó el 19 de septiembre que las ventas de casas unifamiliares en Miami-Dade subieron un 1.7 por ciento en agosto, a 964, y el precio mediano subió un 3.2 por ciento, a $640,000, el mes número 153 consecutivo de aumentos interanuales. El inventario subió un 36.6 por ciento, a 4,183 casas, o 4.7 meses de oferta. Las casas pasaron a contrato en una mediana de 27 días y se vendieron al 96.8 por ciento del precio de lista original.

    En condominios, el precio mediano fue de $415,000, un 0.2 por ciento menos, y las ventas bajaron un 15.6 por ciento, a 1,038, algo que MIAMI REALTORS atribuyó a la falta de financiamiento para condos y de inventario en rangos de precio clave. El inventario de condos subió un 57.6 por ciento, a 10,094, o 9.5 meses de oferta. Las compras en efectivo representaron el 32.9 por ciento de todas las ventas cerradas.

    Una mirada al 33182

    Como muchos de mis clientes viven en el 33182 o cerca, revisé el informe por código postal de MIAMI REALTORS para el segundo trimestre de 2024, publicado el 23 de julio. Para casas unifamiliares en el 33182, de abril a junio:

    • Ventas cerradas: 17, un 54.5 por ciento más que un año antes.
    • Precio mediano de venta: $750,000, un 18.9 por ciento más.
    • Porcentaje del precio de lista original recibido: 97.5 por ciento.
    • Mediana de días hasta el contrato: 16.
    • Nuevos listados: 14, con 12 listados activos al cierre del trimestre.
    • Meses de oferta: 2.5.

    Como comparación, el precio mediano de casas unifamiliares del condado en el trimestre fue de $650,000, un 6.6 por ciento más, con 3,133 ventas.

    Una advertencia importante: 17 ventas son pocas, y unas cuantas casas de precio más alto o más bajo pueden mover bastante la mediana de un trimestre a otro. Es una foto del momento, no una tendencia. Si tienes una casa en el 33182 y quieres una idea más clara, un análisis comparativo de mercado basado en ventas recientes de casas como la tuya es mucho más confiable que la mediana de un solo trimestre.

    En resumen

    El recorte de la Fed es una buena noticia, pero buena parte ya se reflejaba en las tasas hipotecarias. Lo mejor sigue siendo lo más tranquilo: conocer tus números, hablar con un prestamista y decidir según tus propios tiempos. Si quieres que hagamos números juntos o ver cuánto podría valer tu casa hoy, con gusto te ayudo, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a septiembre de 2024

  • La ley de seguros de diciembre en Florida: qué cambia la SB 2-A para los propietarios de Miami en 2023

    La ley de seguros de diciembre en Florida: qué cambia la SB 2-A para los propietarios de Miami en 2023

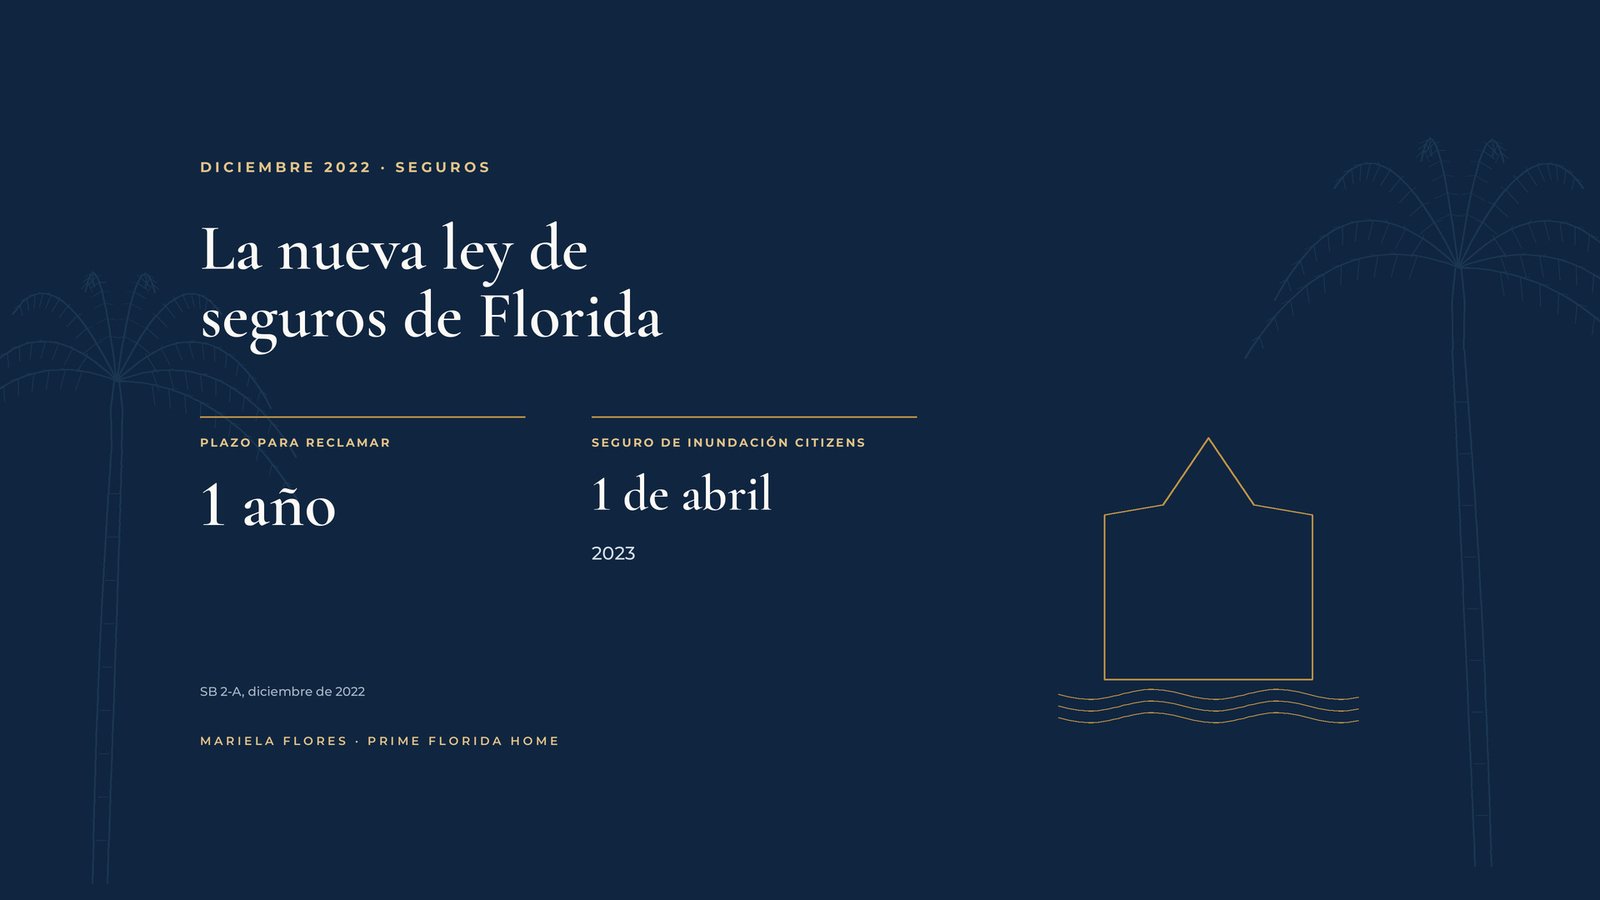
    Ha sido un año difícil para el seguro de vivienda en Florida. Si te llegó una renovación con un gran aumento, un aviso de no renovación o una carta diciendo que tu aseguradora se iba del estado o cerraba, no estás solo. La semana pasada, la Legislatura se reunió en sesión especial para responder, y el 16 de diciembre el gobernador DeSantis firmó la ley SB 2-A. Aquí tienes una guía sencilla de lo que cambia y lo que puedes hacer ahora.

    Por qué se reunieron otra vez

    Fue la segunda sesión especial sobre seguros de propiedad este año. Según informó Associated Press durante la sesión:

    • Seis aseguradoras se declararon insolventes en 2022, mientras otras salían del estado.
    • La prima anual promedio en Florida superó los $4,200, cerca del triple del promedio nacional, según el Insurance Information Institute.
    • Citizens Property Insurance, la aseguradora estatal de último recurso, superó el millón de pólizas este verano por primera vez en casi una década.

    En mayo, los legisladores aprobaron la SB 2-D, que creó un programa de reaseguro para las aseguradoras, destinó $150 millones al programa My Safe Florida Home para ayudar a reforzar las casas contra huracanes y limitó cuándo una aseguradora puede negar cobertura solo por la edad del techo. La SB 2-A parte de esos cambios.

    Qué cambia con la nueva ley

    Estos resúmenes provienen del resumen oficial del Senado de Florida. La mayoría de las disposiciones entran en vigor de inmediato, con las excepciones que indico.

    Plazos más cortos para reclamar

    • Los reclamos nuevos o reabiertos deben presentarse dentro de 1 año desde el daño, en vez de 2 años.
    • Los reclamos suplementarios deben presentarse dentro de 18 meses, en vez de 3 años.

    Las aseguradoras deben actuar más rápido

    • Responder a tus comunicaciones sobre el reclamo en 7 días en vez de 14.
    • Empezar a investigar en 7 días en vez de 14.
    • Inspeccionar la propiedad en 30 días en vez de 45, también en reclamos por huracán.
    • Pagar o negar el reclamo en 60 días en vez de 90, con posibles extensiones en emergencias.
    • Enviarte cualquier informe del ajustador que estime la pérdida dentro de 7 días desde que se prepare.

    Demandas y honorarios de abogados

    La ley elimina los honorarios de abogados “de una sola vía” en demandas de seguros de propiedad, que permitían al asegurado que ganaba cobrar sus honorarios a la aseguradora. También limita las demandas por mala fe hasta que un tribunal determine que la aseguradora incumplió la póliza. Sus defensores dicen que reducirá los costos de litigio que encarecen las primas; está por verse si bajan y cuándo.

    Se acaba la cesión de beneficios en pólizas nuevas

    En las pólizas emitidas a partir del 1 de enero de 2023, ya no se pueden ceder los beneficios del seguro después de un daño a un contratista u otra persona. Antes de empezar las reparaciones, habla con tu aseguradora sobre el reclamo y acuerda con tu contratista cómo le pagarás.

    Cambios para los asegurados de Citizens

    • La regla del 20 por ciento. En las pólizas residenciales que se renueven a partir del 1 de abril de 2023, el asegurado de Citizens deja de ser elegible para renovar si una aseguradora privada le ofrece una cobertura comparable por una prima no más de un 20 por ciento mayor que la renovación de Citizens.
    • Será obligatorio el seguro de inundación. Para seguir siendo elegibles, los asegurados residenciales de Citizens necesitarán seguro de inundación, de forma gradual:
      • Casas en zonas de alto riesgo de inundación de FEMA: pólizas nuevas de Citizens que empiecen a partir del 1 de abril de 2023 y renovaciones a partir del 1 de julio de 2023.
      • Las demás casas: 1 de marzo de 2024 para viviendas aseguradas por $600,000 o más; 1 de marzo de 2025 para $500,000 o más; 1 de marzo de 2026 para $400,000 o más; y 1 de marzo de 2027 para todas las demás.

    Otros cambios

    • Ayuda con el reaseguro. Un nuevo programa opcional, con $1,000 millones, da a las aseguradoras acceso a reaseguro para la temporada de huracanes de 2023.
    • Arbitraje opcional. Las aseguradoras pueden ofrecer pólizas con arbitraje obligatorio, pero solo con un descuento en la prima y si también ofrecen una póliza sin arbitraje.
    • Aseguradoras insolventes. Cuando una aseguradora quiebra, sus pólizas suelen seguir vigentes 30 días. La ley permite a los reguladores extenderlo 15 días más si hace falta.

    Qué puedes hacer ahora

    1. Lee tu renovación con calma. Compara coberturas, deducibles y exclusiones, no solo la prima.
    2. Cotiza con un agente independiente que trabaje con varias aseguradoras.
    3. Refuerza tu casa. Las mejoras contra el viento pueden darte descuentos. Pregunta por una inspección de mitigación de viento y por el programa My Safe Florida Home.
    4. Si tienes Citizens, planifica el seguro de inundación. Revisa tu zona y pide una cotización ahora, para conocer el costo antes de que te toque el requisito.
    5. Reporta los daños pronto, con los nuevos plazos más cortos.
    6. Compradores: pidan cotizaciones de seguro temprano. Pregunta por la edad del techo, la mitigación de viento y la zona de inundación antes de que termine tu período de inspección, e incluye el seguro en tu presupuesto mensual.

    Una mirada realista

    Estas reformas son importantes, pero no cambiarán las primas de la noche a la mañana. El propio gobernador dijo que los problemas no surgieron de un día para otro y que no se resolverán de un día para otro. Lo mejor es revisar tu cobertura cada año y contar con el seguro como parte real del costo de tener casa.

    Si quieres ayuda para pensar en el seguro como parte de una compra o una venta, con gusto conversamos, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a diciembre de 2022

  • Comprar casa en Miami cuando el mercado se enfría: cómo volver a negociar a finales de 2022

    Comprar casa en Miami cuando el mercado se enfría: cómo volver a negociar a finales de 2022

    Si te alejaste de la búsqueda de casa durante las guerras de ofertas del año pasado, quizá te preguntes si es momento de volver a mirar. El mercado de este otoño es distinto del que muchos recuerdan. Las tasas están mucho más altas, lo que complica el presupuesto, pero los compradores tienen algo que no tenían hace tiempo: un poco más de tiempo y de margen para negociar. Te cuento qué muestran los números y cómo aprovechar este momento con cabeza.

    Qué muestran los datos de octubre

    El 18 de noviembre, la Asociación de Realtors de Miami (MIAMI) publicó los datos de octubre para Miami-Dade:

    • Los precios siguen más altos que hace un año. La mediana de casas unifamiliares subió 17.3 por ciento, a $575,000. La de condos subió 18.9 por ciento, a $388,531.
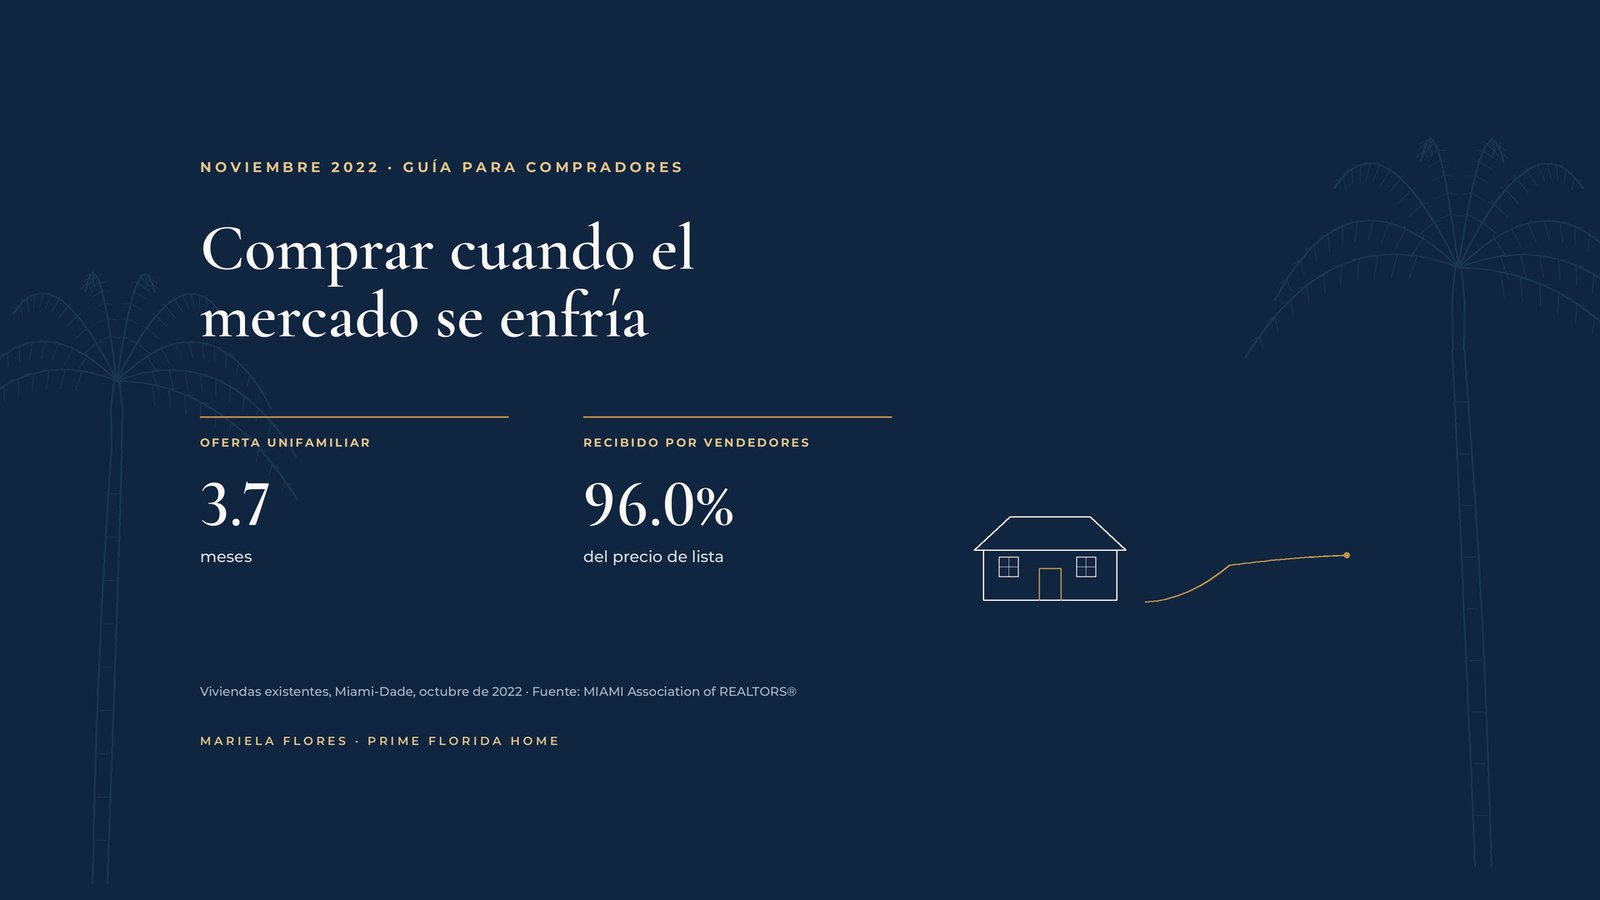
    • Más casas para elegir. El inventario de casas subió 41.9 por ciento, a 4,142 propiedades, o 3.7 meses de oferta, frente a 2.2 meses un año antes. Los condos tenían 3.8 meses. Un mercado equilibrado tiene de seis a nueve meses, así que el vendedor sigue con ventaja, pero menos.
    • Las casas tardan más en venderse. La casa típica se puso bajo contrato en 30 días, frente a 22. Los condos tardaron 31 días.
    • Los vendedores aceptan un poco menos. Los vendedores de casas recibieron una mediana del 96.0 por ciento de su precio original, frente a 98.7 por ciento. En condos fue 96.9 por ciento.
    • Menos contratos nuevos. Las nuevas ventas pendientes de casas bajaron 42 por ciento, señal de que muchos compradores están en pausa.

    Las tasas son lo difícil

    El promedio de Freddie Mac para un préstamo fijo a 30 años llegó a 7.08 por ciento el 27 de octubre y otra vez el 10 de noviembre, antes de bajar a 6.61 por ciento el 17 de noviembre. Un año antes era de 3.10 por ciento. El 2 de noviembre, la Reserva Federal subió su tasa de referencia a un rango de 3-3/4 a 4 por ciento y dijo que probablemente habrá más aumentos, aunque tendrá en cuenta todo lo que ya ha subido.

    Con un préstamo de $400,000, el pago de capital e intereses al 6.61 por ciento es de unos $2,557 al mes, frente a unos $1,708 al 3.10 por ciento. Es una diferencia real, y por eso lo primero es tener claro tu presupuesto.

    Empieza por tu presupuesto

    • Pide una preaprobación nueva. Si la tuya es de principios de año, quizá ya no refleje las tasas de hoy.
    • Fija tu límite mensual, con impuestos, seguro y cuotas de la asociación, antes de enamorarte de una casa.
    • Guarda un colchón. Deja ahorros para reparaciones, mudanza y emergencias después del cierre.

    Dónde puedes tener más margen para negociar

    En un mercado más tranquilo, una oferta justa por debajo del precio pedido ya no es rara, sobre todo si la casa lleva tiempo publicada. Cada casa y cada vendedor son distintos, pero vale la pena hablar de esto:

    • El precio. Mira las ventas comparables recientes y cuánto tiempo lleva la casa en el mercado. Haz una oferta que puedas respaldar con datos.
    • La inspección. Con menos competencia, hay más espacio para mantener un período completo de inspección y pedir reparaciones o créditos por problemas importantes.
    • La protección de tasación. Si financias, mantener la condición de tasación te protege si la casa se tasa por debajo del precio.
    • Los gastos de cierre. Pedir al vendedor un crédito para los gastos de cierre puede aliviar el efectivo que necesitas. Tu prestamista te dirá los límites de tu préstamo.
    • Las fechas. Una fecha de cierre que le convenga al vendedor puede valer más para él que unos miles de dólares.

    La reducción temporal de tasa

    Quizá oigas hablar de una reducción temporal “2-1” (2-1 buydown). En este acuerdo, la tasa es 2 puntos más baja que la del préstamo el primer año y 1 punto más baja el segundo, y vuelve a la tasa completa a partir del tercero. El costo puede pagarlo por adelantado el comprador o el vendedor como concesión.

    Como ejemplo aproximado, si la tasa de tu préstamo es 6.61 por ciento sobre $400,000, el pago del primer año se calcularía a cerca del 4.61 por ciento, unos $2,053 al mes, y el del segundo a cerca del 5.61 por ciento, unos $2,299, antes de subir a unos $2,557. Tu prestamista calculará las cifras exactas.

    Algunas precauciones:

    • Igual calificas con la tasa completa. Los prestamistas suelen exigir que califiques con la tasa del préstamo.
    • El pago sube. Asegúrate de que el pago completo te cabe en el presupuesto desde el primer día.
    • No cuentes con refinanciar. Las tasas pueden bajar, pero nadie puede prometer cuándo.

    Mantén la calma

    • No te apresures, pero no esperes el momento perfecto. Adivinar el mercado es difícil. Enfócate en una casa y un pago que encajen con tu vida.
    • Revisa bien el estado y los costos. En condos, revisa presupuestos, reservas y cuotas especiales previstas. En casas, pregunta por el techo, el seguro y la zona de inundación.
    • Negocia con respeto. Los vendedores también se están adaptando. Una oferta clara y bien respaldada suele llegar más lejos que una demasiado baja.

    Un momento más equilibrado

    Por primera vez en mucho tiempo, los compradores en Miami tienen un poco más de opciones y un poco más de voz. Las tasas altas hacen imprescindible planificar bien, pero con un presupuesto sólido y una oferta pensada, este puede ser un buen momento para encontrar tu casa.

    Si quieres ayuda para revisar tu presupuesto o preparar una oferta, aquí estoy, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a noviembre de 2022

  • Vender tu casa en Miami cuando el mercado se enfría: precio y preparación para el otoño de 2022

    Vender tu casa en Miami cuando el mercado se enfría: precio y preparación para el otoño de 2022

    Durante dos años, muchos vendedores en Miami ponían su casa a la venta un jueves y tenían ofertas el fin de semana. Este otoño se siente distinto. Las casas se siguen vendiendo y los precios siguen por encima de los del año pasado, pero los compradores son más cuidadosos y algunas propiedades tardan más. Si piensas vender, eso no significa que perdiste tu oportunidad. Significa que lo que funcionó en 2021 necesita algunos ajustes. Te cuento qué muestran los números y cómo me prepararía.

    Qué muestran los datos de agosto

    El 21 de septiembre, la Asociación de Realtors de Miami (MIAMI) publicó los datos de agosto para Miami-Dade:

    • Las ventas están por debajo del récord del año pasado, pero firmes. El total bajó 24.1 por ciento frente al récord de agosto de 2021, a 2,505. Aun así, supera el promedio de 2,341 ventas de los meses de agosto de 2016 a 2019.
    • Los precios siguen más altos que hace un año. La mediana de casas unifamiliares subió 10.1 por ciento, a $551,250, y la de condos subió 11.9 por ciento, a $375,000.
    • Hay más casas en venta. El inventario unifamiliar subió 26 por ciento, a 3,813 propiedades, el cuarto aumento mensual seguido, con 3.3 meses de oferta. El de condos bajó a 6,300, con 3.4 meses. Un mercado equilibrado tiene de seis a nueve meses, así que ambos siguen favoreciendo al vendedor.
    • Las casas tardan un poco más. La casa unifamiliar típica se puso bajo contrato en 21 días, frente a 17, y se vendió por una mediana del 97.7 por ciento de su precio original, frente a 98.7 por ciento.

    También vale la pena mirar los cambios mes a mes. El Miami Herald informó que la mediana de casas bajó de un récord de $579,000 en junio a $570,000 en julio y $551,250 en agosto. Las cifras mensuales varían, pero la tendencia indica que la fuerte subida se ha detenido por ahora.

    El presidente de la Asociación, Fernando Arencibia Jr., dijo que la lucha de la Fed contra la inflación ha traído tasas más altas e incertidumbre económica que han moderado el mercado récord de Miami.

    Por qué los compradores son más cuidadosos

    Las tasas hipotecarias son la razón principal. El promedio de Freddie Mac para un préstamo fijo a 30 años fue de 6.02 por ciento el 15 de septiembre, frente a 2.86 por ciento un año antes. El 21 de septiembre, la Reserva Federal volvió a subir su tasa de referencia, a un rango de 3 a 3-1/4 por ciento, y dijo que probablemente habrá más aumentos.

    Para el comprador, eso significa un pago mensual más alto por el mismo precio. Muchos están recalculando su presupuesto y comparan las casas con más detalle antes de ofertar.

    Pon un precio para el mercado de hoy, no el de la primavera

    La decisión más importante es el precio de lista.

    • Usa ventas recientes. Pide las ventas de los últimos 60 a 90 días y fíjate en las ventas pendientes y en la competencia actual. La venta de un vecino la primavera pasada quizá ya no refleje el mercado.
    • Mira las propiedades que no se han vendido. Te dicen qué están dejando pasar los compradores.
    • Fija bien el precio desde el principio. Una casa con buen precio suele atraer más interés en sus primeras semanas. Poner un precio alto y luego bajarlo puede costarte tiempo y hacer que los compradores se pregunten qué pasa.
    • Recuerda la tasación. Si tu comprador financia, la casa tendrá que tasarse. Un precio realista ayuda a que la venta llegue al cierre.

    Haz que sea fácil decir que sí

    Cuando los compradores tienen más opciones, el estado de la casa importa más.

    • Resuelve las reparaciones pequeñas antes de publicar: grifos que gotean, manijas sueltas, sellador gastado, bombillas fundidas.
    • Considera una inspección antes de publicar. Puede revelar problemas que prefieras arreglar o informar desde el inicio, para que haya menos sorpresas.
    • Reúne tus documentos: permisos de obras anteriores, la edad del techo, cualquier informe de mitigación de viento, datos del seguro y, en condos, el presupuesto y las reglas de la asociación.
    • Limpia, despeja y apuesta por buenas fotos. La mayoría de los compradores ve tu casa primero en internet.

    En Florida, el vendedor debe informar los hechos que conoce y que afectan de manera importante el valor de la casa y no son fáciles de ver, así que revisa con tu agente y, si hace falta, con un abogado qué debes compartir.

    Prepárate para negociar

    En 2021, muchos vendedores podían elegir entre varias ofertas con pocas condiciones. Ahora quizá veas más solicitudes:

    • Reparaciones o créditos tras la inspección. Decide de antemano qué reparaciones estás dispuesto a aceptar.
    • Ayuda con los gastos de cierre. Un crédito para los gastos de cierre del comprador a veces ayuda más que bajar el precio. El prestamista del comprador fijará cuánto puedes aportar.
    • Fechas flexibles. Una fecha de cierre o un breve alquiler posterior que convenga a ambas partes puede fortalecer una oferta.

    Mira la oferta completa, no solo el precio: el financiamiento, el depósito, las condiciones y los plazos influyen en que la venta se cierre.

    Piensa en tu próximo paso

    Si vendes para volver a comprar, recuerda que tu próxima compra también tendrá las tasas de hoy. Habla con un prestamista antes de publicar para saber qué puedes pagar, y organiza los plazos para no ir con prisa.

    Un mercado más estable

    Un mercado que se enfría no es una crisis. Es una vuelta a condiciones más normales, donde la preparación y un precio realista marcan la diferencia.

    Si quieres una revisión de precio o ayuda para preparar tu casa, con gusto lo vemos juntos, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a septiembre de 2022