
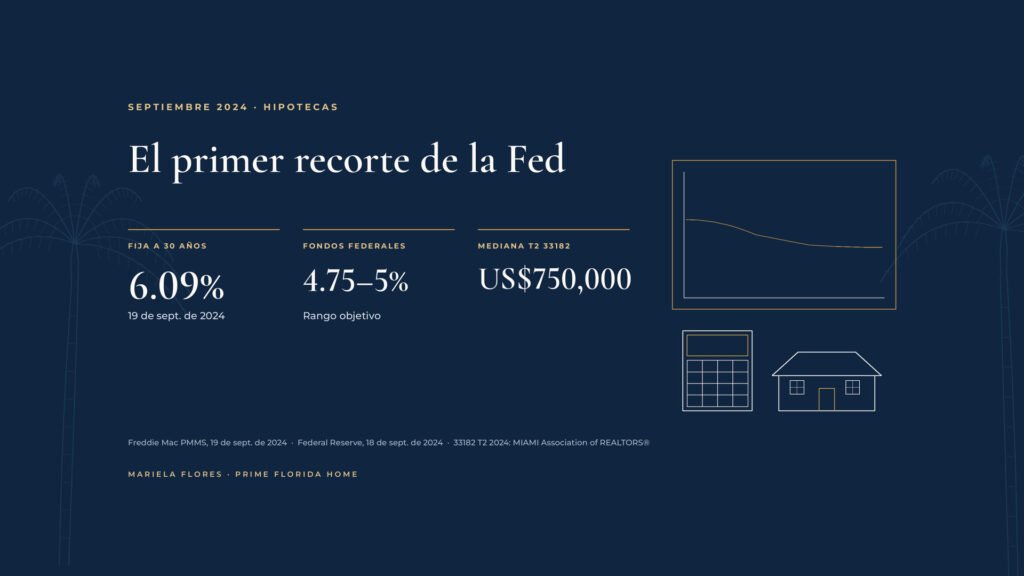
El miércoles pasado, la Reserva Federal recortó las tasas de interés por primera vez en cuatro años. La pregunta más común: “¿Eso quiere decir que bajaron las tasas hipotecarias?” La respuesta honesta es “en parte, y en su mayoría ya había pasado”. Aquí te cuento qué hizo la Fed, qué significa y qué no para tu hipoteca, y te comparto cifras recientes de Miami-Dade y de nuestra zona del norte de Tamiami, el código postal 33182.
Qué hizo la Fed
El 18 de septiembre, la Reserva Federal anunció que reducía el rango objetivo de su tasa de fondos federales en medio punto porcentual, a entre 4.75 y 5 por ciento. En su comunicado, la Fed dijo que tenía mayor confianza en que la inflación avanza de forma sostenida hacia el 2 por ciento. La decisión no fue unánime: una gobernadora de la Fed, Michelle Bowman, votó por un recorte menor, de un cuarto de punto.
MIAMI REALTORS lo describió como el primer recorte de tasas en cuatro años.
Qué significa para las tasas hipotecarias
Esto es lo que sorprende a muchos: la Fed no fija las tasas hipotecarias. La tasa de fondos federales es una tasa a corto plazo que los bancos se cobran entre sí de un día para otro. La tasa de una hipoteca a 30 años suele seguir los costos de préstamo a largo plazo y lo que los inversionistas esperan de la economía y la inflación.
Como los mercados esperaban este recorte, buena parte ya se había reflejado en las tasas hipotecarias antes de que la Fed actuara. Mira la encuesta semanal de Freddie Mac sobre la tasa fija a 30 años:
- 2 de mayo: 7.22 por ciento, el promedio semanal más alto de este año hasta ahora.
- 22 de agosto: 6.46 por ciento.
- 19 de septiembre: 6.09 por ciento, el día después del anuncio de la Fed.
Es decir, ya habían bajado más de un punto desde el máximo de la primavera.
Qué significa en dólares
Un ejemplo sencillo con la fórmula estándar de préstamos, solo capital e intereses, para un préstamo de $500,000 a 30 años con tasa fija:
- Al 7.22 por ciento: unos $3,401 al mes.
- Al 6.09 por ciento: unos $3,027 al mes.
Es una diferencia de unos $374 al mes. Tu tasa real depende de tu crédito, tu pago inicial, el tipo de préstamo y el día en que la fijes, y los impuestos y el seguro se suman aparte.
Qué no significa
- Las tasas no bajarán en línea recta. Las tasas hipotecarias pueden subir y bajar de una semana a otra, incluso cuando la Fed está recortando.
- Esperar tiene sus costos. Si las tasas siguen bajando, más compradores pueden volver al mercado, y eso puede traer más competencia.
- Un recorte no cambia tu presupuesto de la noche a la mañana. Un pago mensual cómodo sigue siendo el mejor punto de partida.
Si piensas comprar, te sugiero obtener tu preaprobación ahora para conocer tus números, y preguntarle a tu prestamista cómo funcionan el bloqueo de tasa y las opciones de reducción. Si compraste en los últimos años con una tasa más alta, vale la pena una conversación breve con tu prestamista para ver si refinanciar te conviene, teniendo en cuenta los costos de cierre.
Miami-Dade en agosto
MIAMI REALTORS informó el 19 de septiembre que las ventas de casas unifamiliares en Miami-Dade subieron un 1.7 por ciento en agosto, a 964, y el precio mediano subió un 3.2 por ciento, a $640,000, el mes número 153 consecutivo de aumentos interanuales. El inventario subió un 36.6 por ciento, a 4,183 casas, o 4.7 meses de oferta. Las casas pasaron a contrato en una mediana de 27 días y se vendieron al 96.8 por ciento del precio de lista original.
En condominios, el precio mediano fue de $415,000, un 0.2 por ciento menos, y las ventas bajaron un 15.6 por ciento, a 1,038, algo que MIAMI REALTORS atribuyó a la falta de financiamiento para condos y de inventario en rangos de precio clave. El inventario de condos subió un 57.6 por ciento, a 10,094, o 9.5 meses de oferta. Las compras en efectivo representaron el 32.9 por ciento de todas las ventas cerradas.
Una mirada al 33182
Como muchos de mis clientes viven en el 33182 o cerca, revisé el informe por código postal de MIAMI REALTORS para el segundo trimestre de 2024, publicado el 23 de julio. Para casas unifamiliares en el 33182, de abril a junio:
- Ventas cerradas: 17, un 54.5 por ciento más que un año antes.
- Precio mediano de venta: $750,000, un 18.9 por ciento más.
- Porcentaje del precio de lista original recibido: 97.5 por ciento.
- Mediana de días hasta el contrato: 16.
- Nuevos listados: 14, con 12 listados activos al cierre del trimestre.
- Meses de oferta: 2.5.
Como comparación, el precio mediano de casas unifamiliares del condado en el trimestre fue de $650,000, un 6.6 por ciento más, con 3,133 ventas.
Una advertencia importante: 17 ventas son pocas, y unas cuantas casas de precio más alto o más bajo pueden mover bastante la mediana de un trimestre a otro. Es una foto del momento, no una tendencia. Si tienes una casa en el 33182 y quieres una idea más clara, un análisis comparativo de mercado basado en ventas recientes de casas como la tuya es mucho más confiable que la mediana de un solo trimestre.
En resumen
El recorte de la Fed es una buena noticia, pero buena parte ya se reflejaba en las tasas hipotecarias. Lo mejor sigue siendo lo más tranquilo: conocer tus números, hablar con un prestamista y decidir según tus propios tiempos. Si quieres que hagamos números juntos o ver cuánto podría valer tu casa hoy, con gusto te ayudo, sin ninguna presión.
Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.
Con cariño,
Mariela
Restaurado en nuestro archivo en 2026; refleja el mercado a septiembre de 2024