Category: Mercado Inmobiliario

Análisis y contexto del mercado inmobiliario de Miami-Dade.

  • ¿Alquilar o comprar en Miami? Lo que significan los alquileres y precios de la primavera de 2022

    ¿Alquilar o comprar en Miami? Lo que significan los alquileres y precios de la primavera de 2022

    Si hace poco te llegó la renovación del contrato con una cifra que te quitó el sueño, no estás solo. Muchas personas que alquilan me hacen la misma pregunta esta primavera: ¿sigo alquilando o intento comprar? No hay una sola respuesta correcta. Lo que sí puedo hacer es contarte qué muestran los números y darte una forma tranquila de comparar los dos caminos.

    Qué está pasando con los alquileres

    El 23 de marzo, Realtor.com publicó su informe de alquileres de febrero, y Miami se destacó. Entre las 50 áreas metropolitanas más grandes, el área de Miami–Fort Lauderdale–West Palm Beach tuvo el mayor aumento:

    • La mediana del alquiler pedido para estudios y unidades de hasta dos habitaciones llegó a $2,929, un 55.3 por ciento más que hace un año.
    • El alquiler pesa mucho en el presupuesto. Realtor.com estimó que el alquiler de una unidad típica aquí equivale al 59.5 por ciento del ingreso mediano de los hogares del área, la proporción más alta de las 50 áreas. A nivel nacional, la mediana fue de $1,792, un 17.1 por ciento más.

    Realtor.com aclaró que parte del salto de Miami se debe a que hay más alquileres de lujo en el mercado, así que tu aumento puede ser menor o mayor. Aun así, la tendencia es clara y muchos inquilinos la están sintiendo.

    También conviene saber que la ley de Florida limita mucho el control local de alquileres. Según la ley estatal, un gobierno local solo puede adoptarlo ante una emergencia de vivienda grave, con aprobación de los votantes y por un máximo de un año cada vez. Para la mayoría, entonces, las decisiones prácticas tienen que ver con el presupuesto, el momento y las opciones.

    Qué está pasando con los precios de las viviendas

    Comprar también está más caro. El 18 de marzo, la Asociación de Realtors de Miami (MIAMI) publicó los datos de febrero para Miami-Dade:

    • Casas unifamiliares: el precio mediano subió 19.1 por ciento, a $536,000. Había 2,212 propiedades activas, apenas 1.7 meses de oferta, y la casa típica se puso bajo contrato en 25 días.
    • Condos y townhouses: la mediana subió 26.7 por ciento, a $380,000. El inventario bajó 55.1 por ciento, a 5,272 propiedades, o 2.6 meses de oferta.

    Un mercado equilibrado suele tener de seis a nueve meses de oferta, así que ambos segmentos favorecen a los vendedores.

    Las tasas empiezan a subir

    El 16 de marzo, la Reserva Federal subió su tasa de referencia a un rango de 1/4 a 1/2 por ciento y dijo que probablemente habrá más aumentos. La Fed no fija las tasas hipotecarias, pero estas han subido rápido este año. El promedio de Freddie Mac para un préstamo fijo a 30 años fue de 4.16 por ciento el 17 de marzo, frente a 3.09 por ciento un año antes.

    Un ejemplo sencillo: con un préstamo de $342,000, que es el 90 por ciento de la mediana de condos de febrero, el pago de capital e intereses es de unos $1,664 al mes al 4.16 por ciento. Al 3.09 por ciento habría sido de unos $1,459. A eso se suman impuestos, seguro y cuotas de la asociación, así que tu pago total será mayor.

    Una forma tranquila de comparar

    En vez de preguntarte qué es mejor en general, compara las dos opciones para tu vida en los próximos años.

    1. Anota cuánto te cuesta de verdad alquilar. Incluye alquiler, seguro de inquilino, estacionamiento y cargos, y mira qué cambiaría con la renovación.
    2. Pide un cálculo real de lo que costaría ser dueño. Un prestamista puede darte una preaprobación y estimar el pago completo: capital, intereses, impuestos, seguro de vivienda y cuotas del condo o de la asociación. Pregunta por el seguro hipotecario si das menos del 20 por ciento de pago inicial.
    3. Cuenta el efectivo que necesitas. Pago inicial, gastos de cierre, inspecciones, mudanza y un colchón para reparaciones. Guarda un fondo de emergencia después del cierre.
    4. Piensa en el tiempo. Comprar suele tener más sentido mientras más tiempo pienses quedarte, porque los costos de comprar y vender se reparten en más años.
    5. Valora la flexibilidad. Alquilar te permite mudarte con facilidad si tu trabajo o tu familia pueden cambiar. Ser dueño te da más control sobre tu hogar y un pago fijo de capital e intereses si eliges un préstamo de tasa fija.

    Si estás pensando en comprar

    • Habla pronto con un prestamista. Con las tasas en movimiento, una preaprobación te dice qué puedes pagar con comodidad hoy, no el año pasado.
    • Mira el presupuesto completo, no solo el precio. En condos, pregunta por las cuotas, las reservas y cualquier cuota especial prevista. En casas, pregunta por el seguro y la edad del techo.
    • Pregunta por programas para compradores primerizos. Tu prestamista puede decirte para qué ayudas de pago inicial o préstamos podrías calificar.
    • Organiza los plazos del contrato. Si tu contrato termina pronto, pregunta si es posible una extensión corta, para que no tengas que comprar ni mudarte con prisa.

    Si por ahora te conviene seguir alquilando

    Es una decisión perfectamente válida. Puedes aprovechar este tiempo para ahorrar, revisar tu crédito y conocer el mercado. Lee bien la renovación antes de firmar. Si piensas comprar en uno o dos años, una conversación breve con un prestamista te mostrará en qué trabajar.

    En resumen

    Los alquileres y los precios han subido rápido en Miami, y las tasas empiezan a subir. Por eso es más importante que nunca comparar tus propios números en vez de guiarte por los titulares. Elijas el camino que elijas, la meta es un hogar que encaje con tu presupuesto y tu vida.

    Si quieres ayuda para comparar tus opciones, con gusto nos sentamos a conversar, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a marzo de 2022
  • Por qué el seguro de vivienda en Florida cuesta más en 2021 y qué pueden hacer propietarios y compradores en Miami

    Por qué el seguro de vivienda en Florida cuesta más en 2021 y qué pueden hacer propietarios y compradores en Miami

    Si la renovación de tu seguro de vivienda llegó este verano con un número mucho más alto, no eres el único. Varios clientes me han llamado estas semanas con la misma pregunta: ¿por qué pasa esto y qué puedo hacer? Aquí tienes una explicación sencilla de qué está subiendo los costos, qué cambió en la ley de Florida este año y pasos prácticos para propietarios y compradores.

    Lo que están viendo los propietarios

    En un reportaje de NBC 6 del 6 de agosto, una profesional de seguros dijo que muchos de sus clientes veían aumentos de entre 25 y 60 por ciento al renovar. Mark Friedlander, del Insurance Information Institute, dijo que decenas de miles de floridanos habían recibido hace poco un aviso de no renovación o de cancelación a mitad de póliza. También dijo que Citizens Property Insurance, la aseguradora creada por el estado, sumaba unos 5,000 clientes nuevos por semana, porque menos compañías privadas emiten pólizas nuevas.

    Friedlander señaló los reclamos fraudulentos de techos y el aumento de los costos de litigio como causas principales, y dijo que las aseguradoras privadas reportaron más de $1,700 millones en pérdidas en 2020, más del doble que en 2019, aun sin que un huracán fuerte golpeara Florida.

    Qué cambió en la ley de Florida

    El gobernador DeSantis firmó en junio el proyecto de ley del Senado 76 (SB 76), y la mayor parte entró en vigor el 1 de julio. Entre los cambios:

    • Solicitud de reclamos de techos. Contratistas, ajustadores públicos y empresas no pueden usar publicidad prohibida que anime a presentar reclamos por daños al techo, con multas de hasta $10,000.
    • Plazos más cortos para reclamar. El plazo para presentar un reclamo nuevo o reabierto bajó de tres a dos años, y ahora aplica a todo tipo de reclamos, no solo a huracanes.
    • Tope de tarifas de Citizens. El tope a los aumentos anuales de Citizens subirá gradualmente del 10 al 15 por ciento en cinco años.
    • Reglas de litigio. La ley cambió cómo se otorgan los honorarios de abogados en muchas demandas de seguros.

    Quienes la apoyaron esperan que estos cambios frenen las primas con el tiempo, pero no borrarán de un día para otro los aumentos de este año. El propio gobernador dijo que quizá haga falta hacer más.

    Si eres dueño de una casa

    Lee tu renovación con calma. Compara coberturas, deducibles y prima con los del año pasado. Fíjate en el deducible de huracán, que suele ser un porcentaje de la cobertura de la vivienda y no una cantidad fija. La ley de Florida exige que las aseguradoras ofrezcan deducibles de huracán de $500 y de 2, 5 y 10 por ciento del límite de la vivienda.

    Pide todos los descuentos que te correspondan. La ley de Florida exige que las tarifas de seguros de vivienda incluyan descuentos o créditos por elementos que reducen los daños por viento, como mejores anclajes del techo, conexiones entre techo y paredes, y ventanas, puertas o persianas de impacto. Una inspección de mitigación de viento documenta esas mejoras. Si no tienes una reciente, pregunta a tu agente si podría bajar tu prima.

    Compara precios. Pide varias cotizaciones a tu agente y considera consultar a un agente independiente que trabaje con otras compañías.

    Evalúa tu deducible. Un deducible más alto puede bajar la prima, pero elige solo uno que de verdad puedas pagar después de una tormenta.

    Si recibes un aviso de no renovación, no te alarmes. Llama a tu agente de inmediato y pregunta por tus opciones. Citizens está disponible para quienes califican cuando no hay cobertura privada.

    Cuidado con las ofertas de techos. Desconfía de quien toque a tu puerta ofreciendo un techo “gratis” pagado por el seguro. Llama primero a tu aseguradora o agente.

    Recuerda el nuevo plazo de dos años para reclamar, y reporta los daños pronto.

    Si eres dueño de un condo

    En un condo, el seguro tiene dos capas. Según la ley de Florida, la asociación debe asegurar el edificio y las áreas comunes según el costo de reposición, con una tasación independiente al menos cada 36 meses. El dueño de la unidad debe asegurar sus bienes personales y muchos elementos dentro de la unidad, como pisos, revestimientos de paredes y techos, lámparas, electrodomésticos, calentadores de agua, gabinetes empotrados, encimeras y cortinas.

    Por eso tu póliza HO-6 es importante. Revisa la cobertura interior, pregunta por la cobertura de cuotas especiales (loss assessment) y lee el presupuesto de tu asociación. Cuando sube el seguro de la asociación, puede reflejarse en tus cuotas mensuales.

    Si vas a comprar

    El seguro es ahora una parte clave de tu presupuesto, así que planéalo desde el principio.

    • Pide cotizaciones durante el periodo de inspección, no después. Una cotización real para esa casa vale mucho más que un estimado.
    • Pide al vendedor la edad del techo y sus permisos, y un informe de mitigación de viento si existe. La edad del techo puede influir en que una compañía te asegure.
    • Pregunta a tu inspector por los informes adicionales que las aseguradoras pueden pedir para casas antiguas.
    • En condos, pregunta por el seguro de la asociación, sus deducibles y cualquier aumento de cuotas previsto.
    • No olvides el seguro de inundación. Las pólizas de vivienda estándar no cubren inundaciones, así que pide también esa cotización.

    Con calma

    El aumento del seguro es frustrante y afecta el presupuesto de cada hogar. Entender qué lo impulsa y hacer las preguntas correctas te pone en mejor posición. Si vas a comprar o vender y quieres ayuda para incluir el seguro en tu plan, con gusto hablamos, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a agosto de 2021

  • Comprar casa cuando hay varias ofertas: cómo competir en Miami sin pagar de más

    Comprar casa cuando hay varias ofertas: cómo competir en Miami sin pagar de más

    Si has buscado casa en Miami-Dade esta primavera, quizá perdiste una que te encantaba, a veces a los pocos días de salir al mercado. Es desanimador, y quiero que sepas que no es culpa tuya. El mercado se mueve más rápido que casi nunca. Te cuento qué muestran las cifras más recientes y cómo competir con la cabeza fría, para conseguir una casa sin estirarte más de lo que te parece correcto.

    Un abril récord

    El 21 de mayo, la MIAMI Association of Realtors dijo que abril fue el mejor abril en ventas desde que empezó a llevar registros en 1993.

    • Las ventas totales se dispararon 151.3 por ciento frente al año anterior, a 3,960. Las casas unifamiliares subieron 83.1 por ciento, a 1,584, y los condos 234.2 por ciento, a 2,376. Ten en cuenta que abril de 2020 fue el primer mes completo de la pandemia, así que la comparación es inusualmente fácil, pero las ventas también subieron 50.6 por ciento frente a abril de 2019.
    • El precio mediano de las casas unifamiliares subió 34.8 por ciento, a $515,000, el mes 113 seguido de alzas. El de los condos subió 22.6 por ciento, a $325,000.
    • La oferta de casas es muy limitada. El inventario bajó 54.7 por ciento, a 2,754, con 2.2 meses de oferta. Un mercado equilibrado tiene de seis a nueve meses.
    • Las casas se venden rápido y cerca del precio pedido. La casa típica quedó bajo contrato en 20 días, y los vendedores recibieron una mediana del 97.9 por ciento de su precio original.
    • Muchos compradores pagan en efectivo. Las ventas en efectivo fueron el 37.8 por ciento de todos los cierres, incluido el 24.7 por ciento de las casas unifamiliares. Si vas a financiar, una buena preaprobación te ayuda a competir.

    Jennifer Wollmann, presidenta de la Asociación, dijo que las ventas “pudieron ser aún mayores si hubiera habido más inventario”. Ahí está la clave: muchos compradores y pocas casas.

    Algunas señales alentadoras

    Hay motivos para tener paciencia. Las nuevas casas unifamiliares en venta subieron 61.6 por ciento, a 1,773, y la Asociación espera más inventario este año a medida que los vendedores se sientan más cómodos para vender y mostrar sus casas. El mercado de condos es distinto: con 7.1 meses de oferta, la Asociación lo describió como equilibrado, lo que puede significar más opciones y más margen para negociar.

    Las tasas siguen bajas en términos históricos. Según Freddie Mac, la tasa fija promedio a 30 años era de 3.00 por ciento el 20 de mayo.

    Empieza por tu límite

    Antes de hacer una oferta, decide cuánto es lo máximo que estás dispuesto a pagar, y por qué. Ese número debe salir de tu presupuesto, no de la emoción de competir. Piensa en:

    • El pago mensual con el que estás cómodo, con impuestos, seguro y cuotas de asociación.
    • Cuánto efectivo quieres conservar en ahorros después del cierre.
    • Cuánto tiempo piensas quedarte. Cuanto más tiempo, más margen tienes ante los altibajos de precios.

    Con tu número claro, puedes ofertar con confianza y retirarte sin remordimientos si el precio lo supera.

    Fortalece tu oferta sin asumir riesgos ocultos

    Obtén una preaprobación completa. Una preaprobación basada en documentos revisados por tu prestamista pesa más que una precalificación rápida. Pide a tu prestamista que esté listo para hablar con el agente del vendedor.

    Entiende la diferencia de tasación. Cuando las casas se venden por encima de ventas comparables recientes, la tasación puede salir por debajo del precio del contrato. En ese caso, el prestamista basará el préstamo en el valor menor, y tendrías que cubrir la diferencia en efectivo, renegociar o cancelar si tu contrato lo permite. Algunos compradores ofrecen cubrir parte de esa diferencia. Si lo consideras, fija un límite en dólares que de verdad puedas pagar y asegúrate de tener el efectivo.

    Ten cuidado con las cláusulas de escalamiento. Una cláusula de escalamiento sube tu oferta una cantidad fija por encima de otra oferta, hasta un tope. Puede ayudar, pero revela tu máximo, y no todos los vendedores la aceptan. Revisa la redacción con tu agente y tu abogado.

    No renuncies a la inspección a la ligera. Renunciar a ella para parecer más atractivo puede salir caro en Miami, donde techos, plomería, electricidad y filtraciones pueden esconder problemas costosos. Considera un periodo de inspección más corto o una inspección antes de ofertar, si el vendedor lo permite. La edad del techo también importa, porque puede afectar tu acceso al seguro.

    Ofrece flexibilidad donde te cueste poco. A los vendedores les importa el calendario. Una fecha de cierre que les convenga, o un periodo corto para quedarse después del cierre, puede destacar tu oferta sin subir el precio.

    Presenta una oferta limpia y completa. Ten listo tu depósito, responde rápido y deja claras las condiciones.

    Mantén la perspectiva

    Es fácil sentir que tienes que ganar la próxima casa a cualquier costo. No es así. Cada oferta te enseña algo del mercado, y la casa correcta vale la espera. Prefiero ayudarte a perder una competencia que a ganar una de la que te arrepientas.

    Si quieres revisar tu presupuesto o tu próxima oferta, aquí estoy, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a mayo de 2021

  • Mudarte a Miami para trabajar a distancia: guía práctica para compradores de otros estados

    Mudarte a Miami para trabajar a distancia: guía práctica para compradores de otros estados

    Este último año he recibido más llamadas que nunca de personas que viven en otro estado y están pensando en hacer de Miami-Dade su hogar. Algunas ahora pueden trabajar desde cualquier lugar; otras siguen a su empleador. Si es tu caso, bienvenido. Aquí tienes una guía tranquila y práctica para comprar desde fuera, con lo que muestra el mercado esta primavera.

    Cómo está el mercado

    La MIAMI Association of Realtors publicó sus cifras de febrero el 22 de marzo:

    • Las ventas suben. Las ventas totales en Miami-Dade aumentaron 33.5 por ciento frente al año anterior, a 2,485. Las de casas unifamiliares subieron 23.6 por ciento y las de condos, 42.3 por ciento.
    • Los precios de las casas suben. El precio mediano de las casas unifamiliares subió 21.6 por ciento, a $450,000, el mes número 111 consecutivo de alzas anuales. El de los condos subió 17.6 por ciento, a $300,000.
    • Hay pocas casas. El inventario de casas unifamiliares bajó 49.9 por ciento, a 3,128, con 2.8 meses de oferta. La Asociación considera equilibrado un mercado con seis a nueve meses, así que es un mercado de vendedores.
    • En condos hay más opciones. Había 11,735 condos a la venta, 10.2 meses de oferta, lo que la Asociación describe como un mercado de compradores.
    • Todo se vende rápido. La casa unifamiliar típica quedó bajo contrato en 30 días, frente a 65 un año antes.

    Jennifer Wollmann, presidenta de la Asociación, dijo que las compras de personas de estados con impuestos altos se han acelerado “desde que el COVID hizo común el trabajo remoto”. Vas a competir con compradores que tuvieron la misma idea, así que prepararte bien marca la diferencia.

    Ten tu financiamiento listo antes de venir

    Cuando las casas quedan bajo contrato en un mes, los vendedores quieren ver que el comprador está listo. Antes de reservar el vuelo:

    • Habla con un prestamista sobre la preaprobación. Si vas a cambiar de empleo o a trabajar a distancia para una empresa de otro estado, díselo pronto. La forma en que se documentan tus ingresos importa.
    • Conoce el pago mensual con el que estás cómodo, no solo el máximo. Según la encuesta de Freddie Mac, la tasa fija promedio a 30 años era de 3.09 por ciento el 18 de marzo, más alta que a principios de año. Deja un margen.
    • Planea el efectivo que necesitarás. Además del pago inicial, aparta dinero para gastos de cierre, inspecciones, seguros y mudanza.

    Aquí las compras en efectivo son comunes: en febrero fueron el 35.8 por ciento de todos los cierres en Miami-Dade, incluido el 20.5 por ciento de las casas unifamiliares. Una buena preaprobación te ayuda a destacar aunque financies.

    Casa o condo: decide con claridad

    Las cifras muestran dos mercados distintos. Quien busca casa encuentra poco inventario y decisiones rápidas. Quien busca condo tiene más opciones y más margen para negociar.

    Si consideras un condo, hay detalles extra. Cada edificio tiene su asociación, presupuesto, reglas y cuotas, así que lee bien los documentos. El financiamiento también depende del edificio: la Asociación informó que solo 13 de 9,307 edificios de condos en Miami-Dade y Broward estaban aprobados para préstamos FHA. Si piensas usar un préstamo FHA, revisa primero el edificio.

    Entiende los impuestos a la propiedad en Florida

    Florida no tiene impuesto estatal sobre el ingreso personal, algo que atrae a muchas personas. Pero los impuestos a la propiedad merecen tu atención.

    • Tus impuestos pueden cambiar al comprar. La oficina del Tasador de Propiedades de Miami-Dade advierte que no asumas que la factura del vendedor seguirá igual, porque un cambio de dueño puede llevar el valor tasado al valor de mercado. Pide un estimado con tu precio de compra.
    • Exención de homestead. Si la casa será tu residencia permanente, puedes calificar para una exención de hasta $50,000. Según la ley de Florida, debes ser dueño y vivir en ella como residencia permanente el 1 de enero, y solicitarla antes del 1 de marzo. Si compras esta primavera, el primer año en que podrías calificar es 2022, así que anótalo.
    • Save Our Homes. Con homestead, el aumento anual del valor tasado tiene un tope del 3 por ciento o del cambio en el índice de precios al consumidor, lo que sea menor.

    Busca a distancia, con cuidado

    Muchos clientes empiezan con recorridos por video y luego vienen a ver sus favoritas. Funciona bien con algunas precauciones:

    • Visita la casa o envía a alguien de confianza antes de renunciar a tus protecciones de inspección. El video no muestra el ruido, los olores ni el ambiente de la calle.
    • Contrata a tu propio inspector, y acompáñalo por video si no puedes estar.
    • Pregunta pronto por los seguros. Pide cotizaciones de seguro de vivienda y de inundación antes de comprometerte, porque afectan tu costo mensual. Pregunta por la zona de inundación, la edad del techo y las mejoras contra el viento.
    • Protege tu dinero. Confirma por teléfono las instrucciones de transferencia con tu compañía de título o abogado de cierre, usando un número que sepas que es real.

    Tómate el tiempo para conocer la zona

    Miami-Dade es grande, y el mejor lugar para ti depende de tu vida diaria: tu trayecto, tu presupuesto, el tipo de casa que quieres y tus rutinas. Visita a distintas horas, recorre las rutas que usarías y revisa información pública como zonas de inundación y estimados de impuestos. Con gusto te comparto datos y organizo visitas en cualquier parte del condado; la decisión de dónde vivir siempre es tuya.

    Una cálida bienvenida

    Comprar casa desde lejos puede parecer mucho, pero con buena preparación no tiene por qué ser estresante. Si piensas venir, hablemos de tus tiempos, tu presupuesto y tus preguntas, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a marzo de 2021

  • Si tienes una vivienda en alquiler en Miami-Dade durante la moratoria de desalojos: guía para pequeños propietarios

    Si tienes una vivienda en alquiler en Miami-Dade durante la moratoria de desalojos: guía para pequeños propietarios

    Muchas personas en Miami-Dade tienen una sola propiedad en alquiler: un condo que conservaron al mudarse, la casa de sus padres o una pequeña inversión para el retiro. Este año ha sido difícil para ambas partes de esos contratos. Muchos inquilinos han perdido empleo u horas de trabajo, y muchos pequeños propietarios siguen teniendo que pagar hipoteca, impuestos, seguro y cuotas de asociación. A principios de septiembre, una nueva orden federal volvió a cambiar las reglas. Aquí tienes una guía tranquila y basada en hechos sobre la situación a mediados de septiembre de 2020.

    La nueva orden federal

    El 4 de septiembre, los Centros para el Control y la Prevención de Enfermedades (CDC) publicaron una orden que suspende temporalmente los desalojos residenciales para evitar una mayor propagación del COVID-19. Está vigente hasta el 31 de diciembre de 2020, salvo que se extienda, se modifique o se cancele.

    Según la orden, el propietario no puede desalojar a una “persona cubierta”. Para estar cubierto, el inquilino debe entregarle al propietario una declaración firmada, bajo pena de perjurio, en la que afirma que:

    1. Ha hecho todo lo posible por obtener la ayuda gubernamental disponible para el alquiler o la vivienda.
    2. Espera ganar no más de $99,000 en 2020 ($198,000 si declara impuestos en conjunto), no estaba obligado a declarar ingresos en 2019 o recibió un pago de estímulo de la Ley CARES.
    3. No puede pagar el alquiler completo por una pérdida importante de ingresos del hogar, reducción de horas o salario, un despido o gastos médicos extraordinarios.
    4. Hace todo lo posible por realizar pagos parciales a tiempo.
    5. Probablemente quedaría sin hogar o tendría que mudarse a una vivienda compartida si fuera desalojado.

    Cada adulto que figure en el contrato debe completar una declaración.

    Lo que la orden no hace

    Esto es importante tanto para propietarios como para inquilinos:

    • El alquiler se sigue debiendo. La orden aclara que no libera a nadie de pagar el alquiler ni de cumplir el contrato.
    • Pueden aplicarse cargos. La orden no impide cobrar cargos, penalidades o intereses según el contrato.
    • Otros desalojos pueden seguir. El propietario todavía puede desalojar por motivos como actividad delictiva en la propiedad, amenazar la salud o seguridad de otros residentes, dañar la propiedad o incumplir otras condiciones del contrato distintas del pago.
    • Es temporal. El propio formulario de declaración advierte que, cuando termine la suspensión, el propietario puede exigir el pago de todo el alquiler pendiente.

    La orden prevé sanciones por incumplimiento; conviene seguirla con cuidado y buscar asesoría legal antes de tomar cualquier medida.

    La orden de Florida

    Florida tiene su propia protección, más limitada. La Orden Ejecutiva 20-180 del gobernador DeSantis, extendida por la Orden Ejecutiva 20-211 hasta las 12:01 a. m. del 1 de octubre de 2020, suspende el paso final de un proceso de desalojo solo cuando el caso se debe a la falta de pago de un inquilino residencial afectado económicamente por la emergencia del COVID-19, por ejemplo por pérdida de empleo o de ingresos.

    Antes, la Ley CARES había establecido una pausa de 120 días, a partir del 27 de marzo, en la presentación de desalojos por falta de pago en propiedades con hipotecas respaldadas por el gobierno federal o con asistencia federal de vivienda.

    Nueva ayuda local para el alquiler

    El 15 de septiembre, el Condado de Miami-Dade anunció un programa de $10 millones con fondos federales de la Ley CARES para ayudar con alquileres atrasados. Según NBC 6, el programa puede pagarle al propietario hasta tres meses de alquiler atrasado por unidad, con un máximo de $5,000 por unidad. El propietario solicita en nombre del inquilino si, entre otros requisitos:

    • Tiene cinco propiedades en alquiler o menos.
    • La propiedad está en el Condado de Miami-Dade.
    • Los ingresos del inquilino no superan el 120 por ciento del ingreso medio del área y se redujeron por el COVID-19.
    • El alquiler estaba al día en febrero de 2020.
    • El alquiler atrasado no ha sido cubierto por otra fuente.

    Si tu inquilino está pasando apuros, este programa puede ayudarlos a ambos. Consulta la página del condado para ver las reglas y la solicitud vigentes.

    Pasos prácticos para pequeños propietarios

    1. Habla con tu inquilino. Una conversación tranquila y por escrito sobre lo que cada uno puede hacer suele funcionar mejor que un enfrentamiento.
    2. Pon los acuerdos por escrito. Si acuerdan un plan de pagos, escríbanlo y fírmenlo ambos.
    3. Lleva registros cuidadosos de los pagos recibidos, los avisos y las comunicaciones.
    4. Revisa tu propia hipoteca. Si la propiedad tiene una hipoteca respaldada por el gobierno federal y atraviesas una dificultad, pregúntale a tu servicer por tus opciones.
    5. Busca asesoría legal antes de enviar cualquier aviso o presentar algo. Las reglas han cambiado mucho este año.

    Si piensas vender una propiedad alquilada

    Algunos propietarios están decidiendo que es momento de vender. Una casa con inquilino se puede vender, pero por lo general el contrato de alquiler sigue vigente, y el comprador querrá conocer sus condiciones, el estado de los pagos y el depósito. Las visitas requieren la cooperación del inquilino y el aviso que exijan el contrato y la ley de Florida.

    El mercado de casas unifamiliares está fuerte. En julio, el precio mediano de las casas unifamiliares en Miami-Dade fue de $410,000, 10.2 por ciento más que un año antes, con 4.3 meses de oferta, según la MIAMI Association of REALTORS®. Los condos tenían 14.2 meses de oferta, así que su venta puede tardar más.

    Una nota de cuidado

    Detrás de cada contrato hay un hogar, y estos son meses difíciles para muchas familias de ambos lados. Si estás evaluando si conservar, alquilar o vender una propiedad, con gusto te comparto en cuánto se alquilan o se venden viviendas parecidas, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a septiembre de 2020

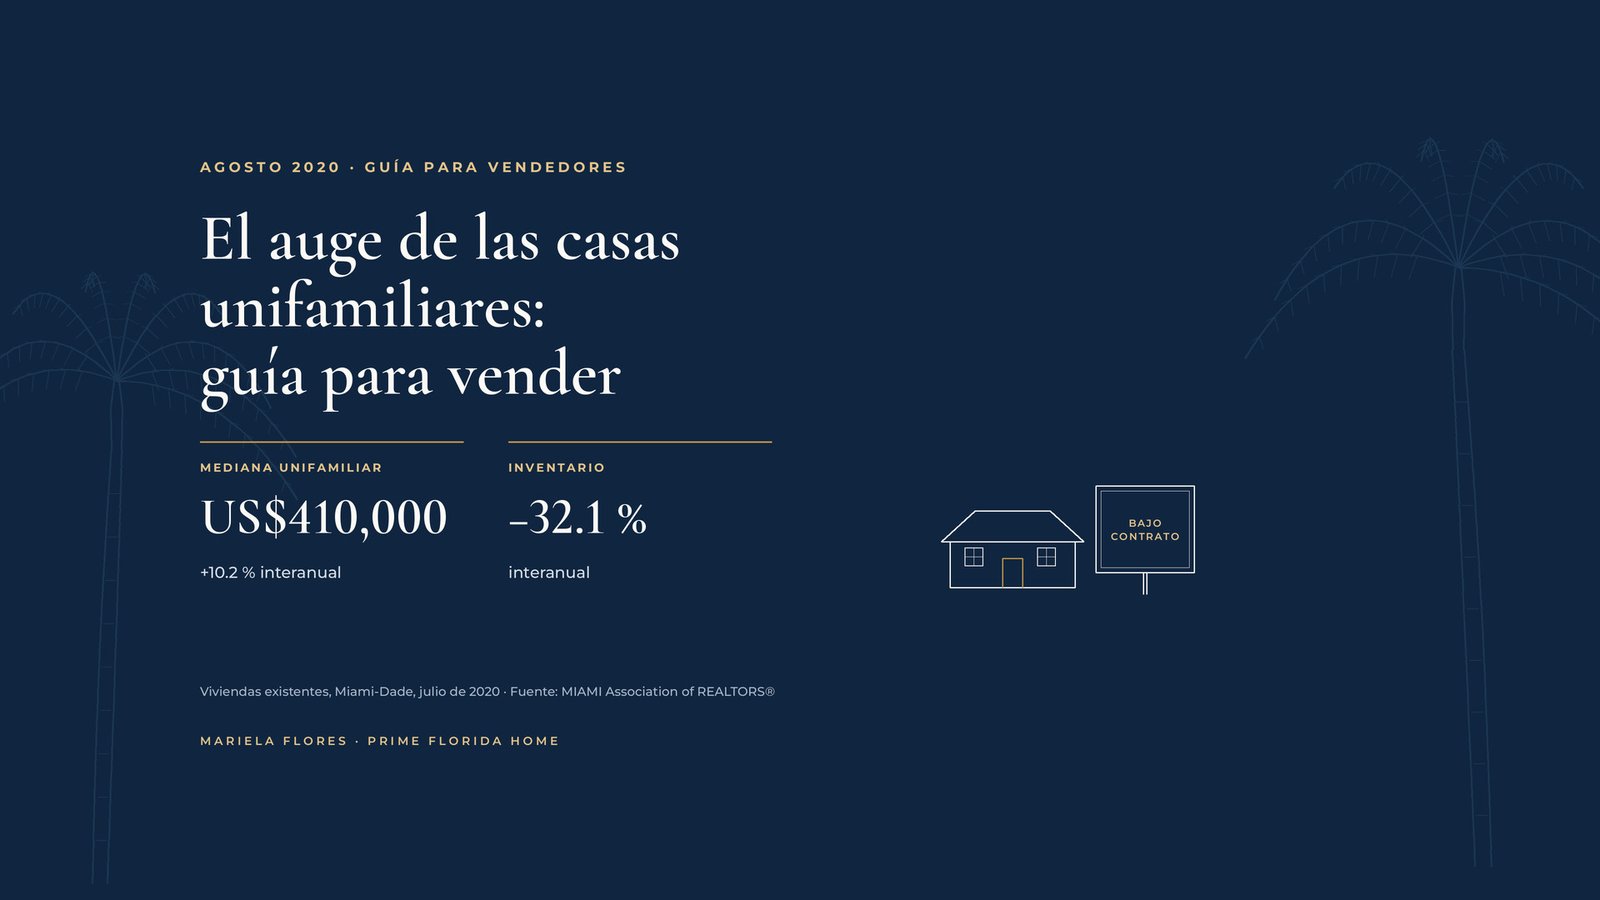
  • El auge de las casas unifamiliares en Miami: lo que debes saber si vendes en el verano de 2020

    El auge de las casas unifamiliares en Miami: lo que debes saber si vendes en el verano de 2020

    Si tienes una casa unifamiliar en Miami-Dade, quizás has notado que los letreros de “Se vende” pasan rápido a “Bajo contrato”, o te han llamado para preguntarte si venderías. Las cifras más recientes confirman lo que muchos estamos viendo: la demanda de casas unifamiliares es fuerte y la oferta es escasa. Te cuento qué muestran los datos y cómo vender con criterio si el momento es el adecuado para ti.

    Lo que muestran las cifras de julio

    La MIAMI Association of REALTORS® publicó su informe de julio el 21 de agosto. Para las casas unifamiliares de Miami-Dade:

    • Precio mediano: $410,000, un alza de 10.2 por ciento frente a $372,000 hace un año. La Asociación indicó que los precios llevan 104 meses consecutivos subiendo de un año a otro.
    • Nuevas ventas pendientes: 1,692, un alza de 23.8 por ciento, el segundo mes seguido con aumentos de dos dígitos. Las ventas pendientes anticipan los cierres de uno o dos meses después.
    • Ventas cerradas: 1,194, 6 por ciento menos, mientras el mercado se recupera de la primavera.
    • Inventario: 4,409 listados activos, 32.1 por ciento menos que los 6,489 de hace un año, equivalentes a 4.3 meses de oferta. La Asociación considera equilibrado un mercado de seis a nueve meses, así que es un mercado de vendedores.
    • Rapidez: la casa típica quedó bajo contrato en 46 días, frente a 52 hace un año.
    • Precio obtenido: los vendedores recibieron una mediana de 95.9 por ciento del precio original de lista.

    Los condos cuentan otra historia. Su precio mediano subió 4.2 por ciento, a $260,000, pero la oferta era de 14.2 meses, un mercado de compradores.

    Por qué cambió la demanda

    La Asociación mencionó varias razones: la demanda acumulada de la primavera, tasas hipotecarias históricamente bajas y compradores que llegan desde el noreste del país. El presidente de MIAMI, Jorge L. Guerra Jr., dijo que el aumento de las ventas pendientes debería traducirse en un alza importante de las ventas cerradas en los próximos meses.

    Las tasas pesan mucho. La tasa promedio fija a 30 años de Freddie Mac fue de 2.99 por ciento el 20 de agosto, frente a 3.55 por ciento un año antes. La MBA informó el 19 de agosto que su índice de solicitudes para compra estaba 27 por ciento por encima de la misma semana de 2019.

    Un mercado de vendedores también necesita un plan

    Que haya poco inventario te da ventaja, pero no significa que cualquier precio funcione. Los compradores siguen siendo cuidadosos y las tasaciones siguen importando. Así lo enfocaría yo.

    Pon el precio con ventas recientes, no con deseos. En un mercado rápido, las ventas cerradas y pendientes más recientes de tu zona cuentan la historia. Un buen precio puede atraer a varios interesados. Un precio demasiado alto puede significar más espera y un precio final más bajo.

    Piensa en la tasación. Si el comprador financia, el prestamista pedirá una tasación. Si una oferta está muy por encima de las ventas recientes, pregunta cómo cubriría el comprador una tasación baja, por ejemplo con más efectivo.

    Compara las ofertas en más que el precio. Mira el tipo de financiamiento, el depósito, el período de inspección, la fecha de cierre y la flexibilidad del comprador. Una oferta algo menor con mejores condiciones puede ser la mejor opción.

    Prepara la casa. Las reparaciones sencillas, la pintura fresca, un jardín cuidado y buenas fotos siguen importando. Un video y un plano ayudan a quienes quieren ver la casa primero de forma virtual.

    Reúne los documentos con tiempo. Ten a mano permisos, información del seguro, el informe de mitigación de viento, documentos de la asociación si los hay y registros de mejoras recientes. Ayudan a que el comprador y su prestamista avancen rápido.

    Visitas con cuidado

    Algunos vendedores se sienten cómodos con visitas; otros no. Podemos empezar con recorridos virtuales y limitar las visitas presenciales a compradores serios y preaprobados, con pautas claras que sigan las indicaciones de salud vigentes. Tu comodidad pone las reglas.

    ¿Adónde irás después?

    Es la pregunta que le hago a cada vendedor. Si vendes una casa unifamiliar en este mercado, quizás también compres en él. Antes de publicar, piensa en:

    • Tu próxima vivienda. ¿Vas a comprar, alquilar o vivir un tiempo con familia? ¿Puedes negociar un cierre más tarde o quedarte unas semanas en alquiler después del cierre?
    • Tus impuestos. Si tienes exención de homestead, el beneficio de Save Our Homes puede trasladarse a un nuevo homestead en Florida dentro de las reglas. Pregunta a la oficina del Tasador de Propiedades o a un profesional de impuestos cómo se aplica a tu caso.
    • Los tiempos. Una venta y una compra se pueden coordinar, pero requieren planificación.

    Si todavía no estás listo

    Las llamadas de compradores o inversionistas pueden halagar, pero no hay por qué apurarse. Conocer el valor de tu casa es útil de todos modos, y con gusto te comparto una revisión sin compromiso de las ventas recientes cerca de ti.

    Un siguiente paso con calma

    Cada vendedor vive una situación distinta. Si te preguntas si este es tu momento, revisemos juntos tus números, por teléfono, por video o en persona con cuidado, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a agosto de 2020

  • El mercado inmobiliario de Miami en 2019: balance del año y los nuevos límites de préstamo para 2020

    El mercado inmobiliario de Miami en 2019: balance del año y los nuevos límites de préstamo para 2020

    Ahora que 2019 llega a su fin, quiero mirar con calma lo que pasó este año en nuestro mercado y compartirte algunas cifras que importarán si piensas comprar, vender o refinanciar en 2020.

    Las tasas: la gran noticia del año

    A principios de año, la tasa promedio fija a 30 años de Freddie Mac era de 4.51 por ciento. Para el 5 de septiembre había bajado a 3.49 por ciento, el promedio más bajo del año. En la encuesta de esta semana fue de 3.73 por ciento.

    La Reserva Federal bajó su rango objetivo para la tasa de fondos federales tres veces este año: el 31 de julio, el 18 de septiembre y el 30 de octubre. Tras el recorte de octubre, el rango quedó entre 1-1/2 y 1-3/4 por ciento.

    En un préstamo de $300,000 a 30 años, la diferencia entre 4.51 y 3.73 por ciento es de unos $136 al mes en capital e intereses. Para muchos hogares, eso es un alivio real.

    Nuestro mercado: precios estables y menos inventario

    La MIAMI Association of REALTORS® publicó su informe de noviembre el 19 de diciembre. Estos son los puntos principales para Miami-Dade:

    • Casas unifamiliares: el precio medio subió 2.8 por ciento, a $365,000. La Asociación indicó que los precios de las casas unifamiliares llevan 96 meses consecutivos al alza.
    • Condos: el precio medio subió 6.5 por ciento, a $245,000.
    • Ventas: el total fue de 2,033, una baja leve de 0.6 por ciento. La Asociación lo atribuyó en parte a la falta de inventario en los precios más bajos. Las ventas pendientes subieron en ambos tipos de propiedad y han aumentado en ocho de los últimos 10 meses.
    • Inventario: los listados de casas unifamiliares bajaron 8 por ciento, a 6,526, unos 6 meses de oferta. Los de condos bajaron 4.9 por ciento, a 15,369, con 13.2 meses de oferta, que la Asociación sigue considerando mercado de compradores.
    • Efectivo: el 35.1 por ciento de todas las ventas cerradas fueron en efectivo, frente al 36.9 por ciento de hace un año.

    Comparado con febrero, cuando la oferta de condos era de 14.5 meses, el mercado de condos se ha ajustado un poco, aunque los compradores todavía tienen muchas opciones.

    Cambios de financiamiento de este año

    Otros cambios de 2019 seguirán vigentes en el nuevo año:

    • Reglas de la FHA para condos. Las nuevas reglas, vigentes desde el 15 de octubre, permiten aprobar unidades individuales en algunos edificios que no están aprobados por la FHA. En noviembre, la Asociación reportó 13 edificios aprobados por la FHA de 9,307 en Miami-Dade y Broward.
    • Seguro de inundación privado. Desde el 1 de julio, los prestamistas regulados deben aceptar pólizas privadas de inundación que cumplan la definición legal de “seguro privado contra inundaciones”.
    • Reforma de la cesión de beneficios. La nueva ley de Florida sobre acuerdos de cesión de beneficios del seguro entró en vigor el 1 de julio.

    Los límites de préstamo para 2020

    Dos tipos de límites cambian el 1 de enero de 2020:

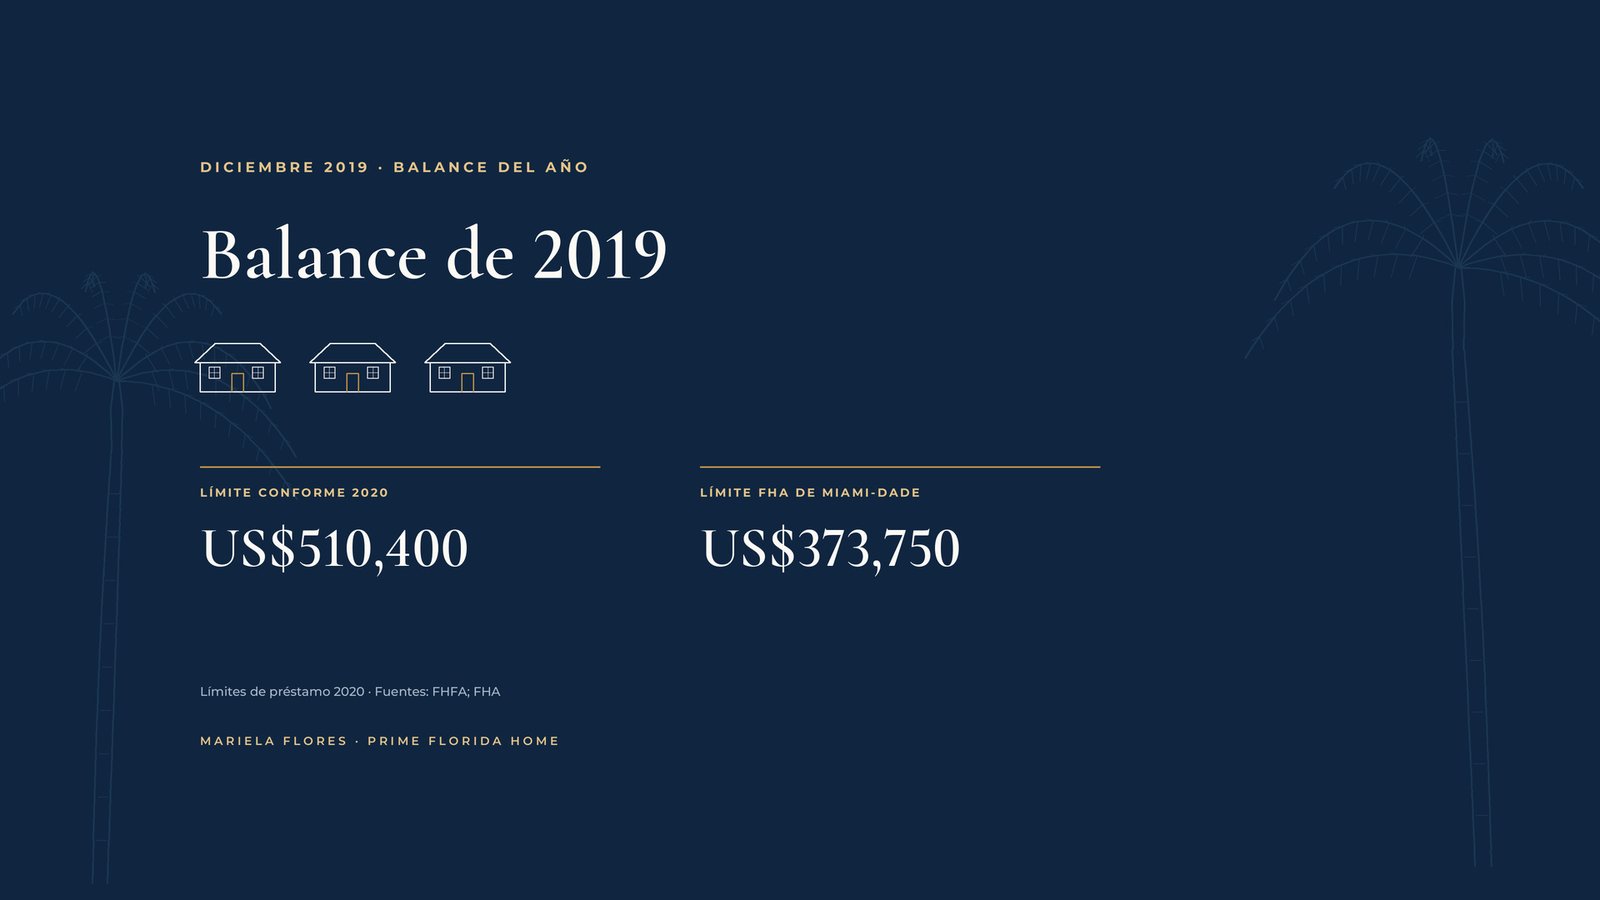
    • Préstamos convencionales conformes (Fannie Mae y Freddie Mac): la Agencia Federal de Financiamiento de la Vivienda (FHFA) subió el límite base para una vivienda de una unidad a $510,400, frente a $484,350 en 2019. El aumento refleja un alza de 5.38 por ciento en los precios de las viviendas. En las zonas de alto costo, el tope es de $765,600.
    • Préstamos FHA: en el condado de Miami-Dade, el límite FHA para 2020 para una vivienda de una unidad es de $373,750, según los límites de HUD para 2020. A nivel nacional, el mínimo FHA es de $331,760 y el máximo de $765,600.

    ¿Qué significa en la práctica? Si vas a comprar una casa unifamiliar cerca del precio medio de Miami-Dade, tanto un préstamo FHA como uno convencional conforme pueden cubrirla con margen. Los préstamos por encima del límite conforme suelen llamarse “jumbo” y pueden tener requisitos distintos de pago inicial y de crédito.

    Cómo planear 2020

    Así pensaría yo el nuevo año:

    • Si vas a comprar: obtén tu preaprobación con tiempo y compara varios tipos de préstamo. Con tasas muy por debajo de donde empezaron 2019, tu presupuesto puede rendir más de lo que esperabas.
    • Si vas a vender una casa unifamiliar: el inventario ha bajado, y eso te favorece. Aun así, el precio debe basarse en ventas recientes.
    • Si vas a vender un condo: los compradores todavía tienen opciones, así que la preparación y un precio realista siguen siendo clave. Averigua si tu edificio está aprobado por la FHA o si podría permitir la aprobación de unidades individuales.
    • Si ya tienes casa: revisa tu exención de homestead, las renovaciones de tus seguros y si refinanciar todavía tiene sentido.

    Nadie puede prometer hacia dónde irán las tasas o los precios en 2020. Pero conocer tus números te pone en una posición tranquila y firme.

    Gracias por leerme y por confiarme tus preguntas este año. Te deseo a ti y a tu familia unas fiestas llenas de alegría y un año nuevo con salud. Si puedo ayudarte a planear tu próximo paso, aquí estoy, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a diciembre de 2019

  • Zonas de Oportunidad en Miami-Dade: lo que propietarios y compradores deben saber en 2019

    Zonas de Oportunidad en Miami-Dade: lo que propietarios y compradores deben saber en 2019

    “Zona de Oportunidad” se ha vuelto una de las frases más comentadas del mercado inmobiliario de Miami en el último año. Quizás la viste en la descripción de un listado o la escuchaste en una reunión de vecinos. Aquí te explico en palabras sencillas qué es el programa, dónde están las zonas en Miami-Dade y qué significa, y qué no, si tienes una casa o quieres comprar una.

    Qué es una Zona de Oportunidad

    Las Zonas de Oportunidad (Opportunity Zones) se crearon con la ley tributaria federal de 2017 para fomentar la inversión privada a largo plazo en sectores censales de menores ingresos. Los gobernadores propusieron los sectores y el Departamento del Tesoro de EE. UU. los certificó. Según el IRS, las primeras zonas se designaron el 9 de abril de 2018.

    Para calificar, un sector censal por lo general debía tener una tasa de pobreza de al menos 20 por ciento o un ingreso familiar medio que no superara el 80 por ciento de la mediana del área.

    Dónde están las zonas en Miami-Dade

    En abril de 2018, Florida recomendó 427 sectores censales en todo el estado. De ellos, 68 estaban en los condados de Miami-Dade y Monroe. La prensa local ha mencionado áreas que incluyen partes de Overtown, Liberty City, Little Haiti, Opa-locka, Carol City, North Miami y Aventura, entre otras.

    Las zonas se definen por sector censal, no por el nombre del barrio. Un lado de la calle puede estar en una zona y el otro no. El IRS remite a la lista oficial de sectores designados, y el Geocoder de la Oficina del Censo te dice en qué sector está una dirección. Si te interesa una dirección en particular, verifica el número de sector en lugar de fiarte de un nombre de barrio o de la descripción de un listado.

    Cómo funciona el beneficio tributario

    El incentivo es para inversionistas que tienen ganancias de capital, por ejemplo por vender acciones o un negocio. Según el IRS:

    • Plazo: la ganancia debe invertirse en un Fondo de Oportunidad Calificado (Qualified Opportunity Fund) dentro de 180 días.
    • Aplazamiento: el impuesto sobre esa ganancia puede aplazarse hasta que se venda la inversión en el fondo o hasta el 31 de diciembre de 2026, lo que ocurra primero.
    • Reducción: si la inversión se mantiene más de cinco años, se excluye el 10 por ciento de la ganancia aplazada; más de siete años, el 15 por ciento.
    • Beneficio a largo plazo: si la inversión se mantiene al menos 10 años, el inversionista puede aumentar la base hasta el valor justo de mercado en la fecha de la venta.

    En abril de 2019, el Departamento del Tesoro publicó un segundo paquete de reglamentos propuestos. Según el Tesoro, la guía facilita que los fondos cumplan el requisito de tener el 90 por ciento de sus activos invertidos en Zonas de Oportunidad, amplía las reglas de protección de “capital de trabajo” para proyectos en desarrollo y aclara qué se considera propiedad comercial calificada.

    Qué significa si vas a comprar casa

    Esto quiero dejarlo muy claro. Comprar una casa para vivir dentro de una zona no es, por sí solo, una inversión en Zona de Oportunidad. Los beneficios tributarios dependen de invertir ganancias de capital a través de un Fondo de Oportunidad Calificado, y las reglas sobre mejoras a la propiedad son detalladas. Si un listado menciona “Opportunity Zone”, tómalo como información sobre el sector censal, no como la promesa de un beneficio tributario para ti.

    Al comparar casas, lo esencial es lo mismo en cualquier lugar: el estado de la vivienda, su zona de inundación y el costo del seguro, los impuestos a la propiedad, las reglas de la asociación y los trayectos y servicios que te importan. Si piensas en la compra también como inversión, consulta con un profesional de impuestos antes de firmar.

    Qué significa si ya tienes casa en una zona

    Algunos propietarios han recibido llamadas o cartas de inversionistas. Antes de responder a una oferta, te sugiero:

    • Conocer el valor de tu casa a partir de ventas cercanas recientes. Una oferta no solicitada puede o no reflejar el mercado.
    • Recordar tus beneficios de homestead. Mudarte puede cambiar tus impuestos a la propiedad, así que mira el costo total de tu próxima casa.
    • Tomarte tu tiempo. Una buena oferta seguirá siéndolo después de revisarla con alguien de confianza.

    Distintas opiniones en la comunidad

    Vecinos y líderes comunitarios han expresado sentimientos encontrados. Algunos esperan que el programa traiga empleos e inversión; otros han manifestado preocupación por el aumento de los costos y el desplazamiento. Ambas opiniones forman parte de la conversación, y es pronto para saber cómo cambiará el programa cualquier área en particular.

    Un siguiente paso práctico

    Si tienes una propiedad en Miami-Dade y quieres entender qué significa la designación para tus planes, o si vas a comprar y quieres ayuda para evaluar una casa, con gusto lo conversamos, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a mayo de 2019

  • Cómo vender tu condominio en Miami-Dade en un mercado de compradores: guía para la primavera de 2019

    Cómo vender tu condominio en Miami-Dade en un mercado de compradores: guía para la primavera de 2019

    Si tienes un condominio en Miami-Dade y estás pensando en venderlo esta primavera, seguramente has oído que los condos están en un “mercado de compradores”. Es cierto, pero no es toda la historia. Las cifras más recientes muestran que los precios de los condos siguen subiendo y que algunos rangos de precio se venden con agilidad. Te cuento qué dicen los datos y cómo preparar una venta que se destaque.

    Lo que muestran las cifras de febrero

    La MIAMI Association of REALTORS® publicó esta semana su informe de febrero. Para los condos existentes en Miami-Dade:

    • Ventas: 934 cierres, 5.1 por ciento menos que los 984 de hace un año.
    • Precio medio: $250,000, un alza de 8.7 por ciento frente a $230,000.
    • Inventario: 16,583 propiedades activas, 4.2 por ciento más, equivalentes a 14.5 meses de oferta. La Asociación considera que un mercado equilibrado tiene entre seis y nueve meses, así que los condos siguen en mercado de compradores.
    • Tiempo y precio: el condo típico tardó 83 días en quedar bajo contrato, igual que hace un año, y los vendedores recibieron una mediana de 92.6 por ciento del precio original de lista.

    Dentro de esas cifras hay buenas noticias. Las ventas de condos entre $300,000 y $600,000 subieron 15.9 por ciento, de 194 a 225. Y aunque los nuevos listados de condos bajaron 7.1 por ciento, la Asociación indicó que el aumento del inventario se concentra en los condos de más de $300,000.

    Por qué los condos son un mercado distinto

    Hay dos factores que marcan la diferencia aquí.

    El efectivo pesa más. En febrero, el 54.7 por ciento de los cierres de condos se pagaron en efectivo, frente al 22.7 por ciento de las ventas de casas unifamiliares.

    El financiamiento es más difícil. La Asociación sigue informando que solo 12 de los 9,307 edificios de condominios en Miami-Dade y Broward están aprobados para préstamos FHA. Cuando un edificio no puede financiarse con los préstamos que usan muchos compradores primerizos, el grupo de posibles compradores se reduce.

    Las tasas hipotecarias han bajado desde el otoño, y eso ayuda. La tasa promedio fija a 30 años de Freddie Mac fue de 4.28 por ciento en su encuesta del 21 de marzo, frente a 4.94 por ciento a mediados de noviembre.

    Pon el precio pensando en la competencia

    Con más de un año de oferta de condos en el mercado, los compradores pueden comparar. Te recomiendo revisar con cuidado:

    • Las ventas recientes en tu edificio y en edificios cercanos, no solo los listados activos. Los listados muestran lo que esperan los vendedores; las ventas cerradas muestran lo que pagaron los compradores.
    • Tu rango de precio. Una unidad de menos de $300,000 compite en un segmento con menos oferta que una de mayor precio.
    • Lo que el comprador pagará cada mes. La cuota de la asociación, el seguro y los impuestos forman parte de su presupuesto. Una cuota más alta puede influir en lo que ofrecen.

    Los vendedores que empiezan con un precio cercano al mercado suelen esperar menos. Si los vendedores reciben alrededor del 92.6 por ciento del precio original, un primer precio realista es tu mejor herramienta de negociación.

    Ten listos los documentos de la asociación

    La ley de Florida le da al comprador de un condo el derecho a recibir, a costo del vendedor, copias vigentes de la declaración de condominio, los artículos de incorporación de la asociación, los estatutos y reglamentos, la información financiera de fin de año y el documento de “Preguntas y respuestas frecuentes”. Si el comprador los pide por escrito, puede cancelar el contrato dentro de los 3 días hábiles siguientes a recibirlos.

    Por eso les pido a mis clientes que soliciten estos documentos a la asociación antes de publicar el anuncio. Cuando el comprador puede revisarlos de inmediato, es menos probable que el contrato se detenga. También ayuda saber de antemano:

    • Si hay cuotas especiales (special assessments) previstas o en curso
    • La cuota mensual actual y lo que incluye
    • El seguro del edificio, incluida la cobertura de viento e inundación
    • Las reglas sobre alquileres, mascotas y mudanzas
    • Si la asociación debe aprobar al comprador y cuánto tarda

    Haz que tu unidad sea fácil de elegir

    Cuando el comprador tiene opciones, el estado de la propiedad importa más. Los pasos sencillos marcan la diferencia: pintura fresca en colores neutros, electrodomésticos y aire acondicionado funcionando, buena iluminación y un balcón limpio. Si tienes ventanas de impacto o mejoras recientes, ten a mano los permisos y recibos.

    Piensa también en el financiamiento. Si tu edificio no está aprobado por la FHA, tu público principal serán compradores con préstamos convencionales o en efectivo. Pregúntale pronto a un prestamista si tu edificio tiene algún tema, como litigios o un alto porcentaje de unidades alquiladas, que pueda complicar el financiamiento convencional.

    Un plan con calma

    Un mercado de compradores no significa que no puedas vender. Significa que la preparación y el precio importan más. Si estás pensando en vender tu condo este año, con gusto reviso contigo las ventas recientes de tu edificio y los documentos, sin ninguna presión.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a marzo de 2019

  • ¿Piensas vender tu casa en Miami-Dade en 2019? Lo que nos enseñó 2018

    ¿Piensas vender tu casa en Miami-Dade en 2019? Lo que nos enseñó 2018

    La última semana del año es tranquila en el mundo inmobiliario, y es un buen momento para planificar. Si estás pensando en vender tu casa en Miami-Dade en 2019, te cuento qué nos dice el mercado de este año, qué cambia el 1 de enero y cómo prepararte sin prisas.

    Cómo está el mercado

    El informe más reciente de la Asociación de REALTORS® de Miami, que cubre noviembre, muestra que las ventas totales en Miami-Dade subieron un 7 por ciento frente al año anterior. Fue el quinto mes seguido de alzas interanuales.

    • Casas unifamiliares: las ventas subieron 5.2 por ciento, de 947 a 996. La mediana subió 5.2 por ciento, de $330,000 a $355,000, el mes número 84 seguido de alzas interanuales.
    • Condominios existentes: las ventas subieron 8.8 por ciento, de 965 a 1,050. La mediana se mantuvo en $230,000.

    Hasta noviembre, el condado sumaba 11,920 ventas de casas unifamiliares, un 1.6 por ciento más que en el mismo período de 2017, y 12,793 ventas de condominios, un 6.8 por ciento más.

    El presidente de la Asociación, George C. Jalil, atribuyó el aumento de las ventas a un mayor inventario y a vendedores que se están volviendo «más razonables con sus precios». Para quien piensa vender, creo que esa es la lección más útil de 2018.

    Más competencia, sobre todo en los precios altos

    El inventario de casas unifamiliares subió 14.5 por ciento, de 6,191 a 7,091 propiedades, lo que equivale a 6.6 meses de inventario. La Asociación lo considera un mercado equilibrado. El de condominios subió 4.4 por ciento, a 16,162 unidades, o 13.9 meses de inventario: un mercado de compradores. Según la Asociación, el aumento se concentra en condominios de más de $300,000 y casas unifamiliares de más de $600,000.

    Las casas se siguen vendiendo a un ritmo razonable. La mediana de tiempo hasta el contrato fue de 48 días en casas unifamiliares, frente a 55 un año antes, y de 64 días en condominios, frente a 80. Los vendedores recibieron una mediana del 95.2 por ciento de su precio original en casas unifamiliares y del 94.1 por ciento en condominios.

    ¿Qué quiere decir esto en palabras sencillas? Los compradores tienen más opciones que hace uno o dos años, sobre todo por encima de $600,000. Las casas con buen precio y bien presentadas se siguen vendiendo en un tiempo razonable. Las que salen con un precio demasiado alto tienden a quedarse.

    Las tasas hipotecarias bajaron en diciembre

    Las tasas influyen en cuánto puede pagar un comprador. Según Freddie Mac, la hipoteca fija a 30 años llegó a 4.94 por ciento a mediados de noviembre y bajó a 4.55 en la semana del 27 de diciembre. La Reserva Federal subió su tasa de referencia el 19 de diciembre, a un rango de 2.25 a 2.5 por ciento, su cuarta alza del año, y aun así las tasas hipotecarias bajaron. Nadie puede predecir hacia dónde irán, pero los compradores empiezan el año con tasas algo mejores que hace un mes.

    Qué cambia el 1 de enero

    • Sigue el límite del 10 por ciento. Los votantes aprobaron la Enmienda 2 en noviembre, así que el tope a los aumentos de tasación de las propiedades sin homestead continúa después del 1 de enero. Si vendes una propiedad en alquiler o una segunda vivienda, es posible que los compradores te pregunten cómo funciona.
    • Las renovaciones del homestead ya van en camino. El Tasador envía el 28 de diciembre unos 408,000 formularios de renovación del homestead y unas 15,000 solicitudes. Si vendes tu casa con homestead en 2019 y compras otra en Florida, pregunta por la portabilidad, que puede trasladar parte de tu beneficio de Save Our Homes a tu nuevo homestead.
    • El seguro de inundación sigue hasta el 31 de mayo. El 21 de diciembre, el Presidente firmó la prórroga del Programa Nacional de Seguros de Inundación hasta el 31 de mayo de 2019. Al día siguiente empezó un cierre parcial del gobierno federal, y al principio no quedó claro cómo afectaría a las pólizas nuevas. Si tu comprador va a necesitar seguro de inundación, que lo cotice pronto.

    Un plan tranquilo para vender en 2019

    • Empieza por hablar del precio. Mira las ventas recientes en tu rango de precio y tu tipo de propiedad, no los titulares del condado.
    • Haz las reparaciones fáciles. Arregla los detalles pequeños, refresca la pintura donde haga falta y asegúrate de que el techo, el aire acondicionado y las ventanas estén en buen estado.
    • Reúne tus documentos. Ten a mano los permisos, cualquier informe de mitigación de viento, la información del seguro y, si es un condominio, los documentos y el presupuesto de la asociación.
    • Sé claro con lo que sabes. En Florida, el vendedor debe revelar los hechos conocidos que afecten de manera importante el valor de la casa y no se vean con facilidad.
    • Piensa en los impuestos. Por lo general, un matrimonio puede excluir hasta $500,000 de ganancia, y una persona soltera hasta $250,000, al vender una casa en la que vivió dos de los últimos cinco años. Revisa tu caso con un profesional de impuestos.

    Planifiquemos tu próximo paso

    Si 2019 puede ser tu año para vender, con gusto nos sentamos en enero a revisar los números de tu casa, sin presión y sin prisa. Gracias por leerme este año. Te deseo a ti y a tu familia un feliz y saludable año nuevo.

    Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.

    Con cariño,
    Mariela

    Restaurado en nuestro archivo en 2026; refleja el mercado a diciembre de 2018