
Si te alejaste de la búsqueda de casa durante las guerras de ofertas del año pasado, quizá te preguntes si es momento de volver a mirar. El mercado de este otoño es distinto del que muchos recuerdan. Las tasas están mucho más altas, lo que complica el presupuesto, pero los compradores tienen algo que no tenían hace tiempo: un poco más de tiempo y de margen para negociar. Te cuento qué muestran los números y cómo aprovechar este momento con cabeza.
Qué muestran los datos de octubre
El 18 de noviembre, la Asociación de Realtors de Miami (MIAMI) publicó los datos de octubre para Miami-Dade:
- Los precios siguen más altos que hace un año. La mediana de casas unifamiliares subió 17.3 por ciento, a $575,000. La de condos subió 18.9 por ciento, a $388,531.
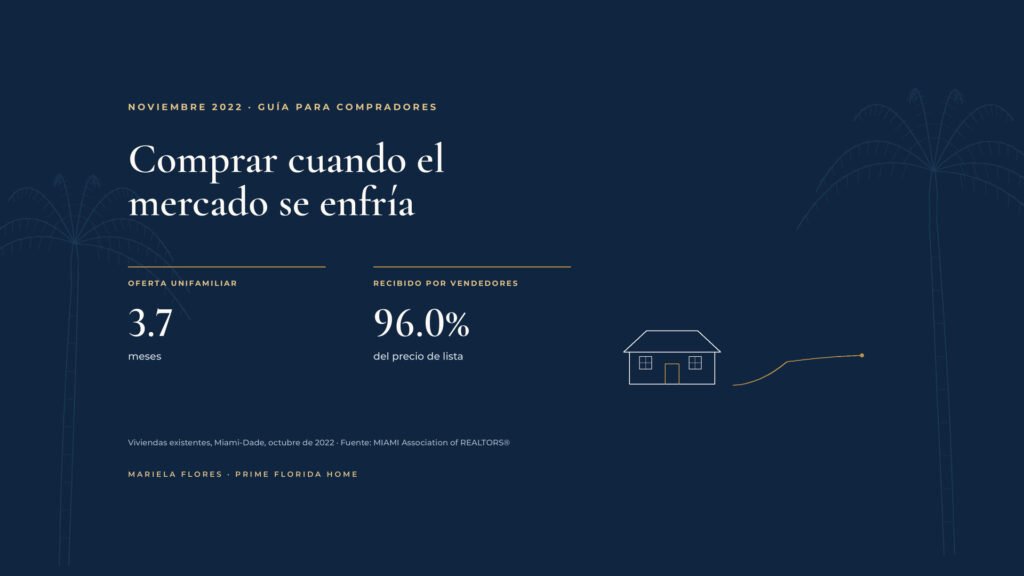
- Más casas para elegir. El inventario de casas subió 41.9 por ciento, a 4,142 propiedades, o 3.7 meses de oferta, frente a 2.2 meses un año antes. Los condos tenían 3.8 meses. Un mercado equilibrado tiene de seis a nueve meses, así que el vendedor sigue con ventaja, pero menos.
- Las casas tardan más en venderse. La casa típica se puso bajo contrato en 30 días, frente a 22. Los condos tardaron 31 días.
- Los vendedores aceptan un poco menos. Los vendedores de casas recibieron una mediana del 96.0 por ciento de su precio original, frente a 98.7 por ciento. En condos fue 96.9 por ciento.
- Menos contratos nuevos. Las nuevas ventas pendientes de casas bajaron 42 por ciento, señal de que muchos compradores están en pausa.
Las tasas son lo difícil
El promedio de Freddie Mac para un préstamo fijo a 30 años llegó a 7.08 por ciento el 27 de octubre y otra vez el 10 de noviembre, antes de bajar a 6.61 por ciento el 17 de noviembre. Un año antes era de 3.10 por ciento. El 2 de noviembre, la Reserva Federal subió su tasa de referencia a un rango de 3-3/4 a 4 por ciento y dijo que probablemente habrá más aumentos, aunque tendrá en cuenta todo lo que ya ha subido.
Con un préstamo de $400,000, el pago de capital e intereses al 6.61 por ciento es de unos $2,557 al mes, frente a unos $1,708 al 3.10 por ciento. Es una diferencia real, y por eso lo primero es tener claro tu presupuesto.
Empieza por tu presupuesto
- Pide una preaprobación nueva. Si la tuya es de principios de año, quizá ya no refleje las tasas de hoy.
- Fija tu límite mensual, con impuestos, seguro y cuotas de la asociación, antes de enamorarte de una casa.
- Guarda un colchón. Deja ahorros para reparaciones, mudanza y emergencias después del cierre.
Dónde puedes tener más margen para negociar
En un mercado más tranquilo, una oferta justa por debajo del precio pedido ya no es rara, sobre todo si la casa lleva tiempo publicada. Cada casa y cada vendedor son distintos, pero vale la pena hablar de esto:
- El precio. Mira las ventas comparables recientes y cuánto tiempo lleva la casa en el mercado. Haz una oferta que puedas respaldar con datos.
- La inspección. Con menos competencia, hay más espacio para mantener un período completo de inspección y pedir reparaciones o créditos por problemas importantes.
- La protección de tasación. Si financias, mantener la condición de tasación te protege si la casa se tasa por debajo del precio.
- Los gastos de cierre. Pedir al vendedor un crédito para los gastos de cierre puede aliviar el efectivo que necesitas. Tu prestamista te dirá los límites de tu préstamo.
- Las fechas. Una fecha de cierre que le convenga al vendedor puede valer más para él que unos miles de dólares.
La reducción temporal de tasa
Quizá oigas hablar de una reducción temporal “2-1” (2-1 buydown). En este acuerdo, la tasa es 2 puntos más baja que la del préstamo el primer año y 1 punto más baja el segundo, y vuelve a la tasa completa a partir del tercero. El costo puede pagarlo por adelantado el comprador o el vendedor como concesión.
Como ejemplo aproximado, si la tasa de tu préstamo es 6.61 por ciento sobre $400,000, el pago del primer año se calcularía a cerca del 4.61 por ciento, unos $2,053 al mes, y el del segundo a cerca del 5.61 por ciento, unos $2,299, antes de subir a unos $2,557. Tu prestamista calculará las cifras exactas.
Algunas precauciones:
- Igual calificas con la tasa completa. Los prestamistas suelen exigir que califiques con la tasa del préstamo.
- El pago sube. Asegúrate de que el pago completo te cabe en el presupuesto desde el primer día.
- No cuentes con refinanciar. Las tasas pueden bajar, pero nadie puede prometer cuándo.
Mantén la calma
- No te apresures, pero no esperes el momento perfecto. Adivinar el mercado es difícil. Enfócate en una casa y un pago que encajen con tu vida.
- Revisa bien el estado y los costos. En condos, revisa presupuestos, reservas y cuotas especiales previstas. En casas, pregunta por el techo, el seguro y la zona de inundación.
- Negocia con respeto. Los vendedores también se están adaptando. Una oferta clara y bien respaldada suele llegar más lejos que una demasiado baja.
Un momento más equilibrado
Por primera vez en mucho tiempo, los compradores en Miami tienen un poco más de opciones y un poco más de voz. Las tasas altas hacen imprescindible planificar bien, pero con un presupuesto sólido y una oferta pensada, este puede ser un buen momento para encontrar tu casa.
Si quieres ayuda para revisar tu presupuesto o preparar una oferta, aquí estoy, sin ninguna presión.
Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.
Con cariño,
Mariela
Restaurado en nuestro archivo en 2026; refleja el mercado a noviembre de 2022