
Durante casi todo el año pasado, los compradores con los que trabajé fijaron tasas que empezaban con 3. Esta primavera eso cambió. Si estás buscando casa en Miami-Dade, seguramente notaste que las cotizaciones de tu prestamista ya no se parecen a las de enero. Te cuento qué está pasando, cómo afecta tu pago mensual y qué pasos te pueden ayudar.
Dónde están las tasas hoy
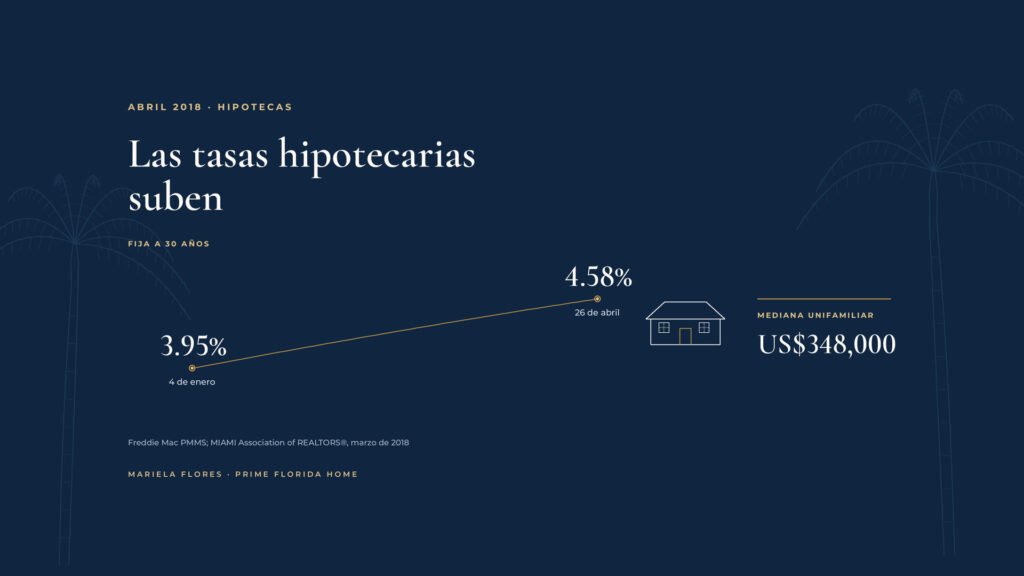
Según la encuesta semanal de Freddie Mac (Primary Mortgage Market Survey), la hipoteca fija a 30 años promedió 4.58 por ciento en la semana del 26 de abril. En la primera semana de enero estaba en 3.95, y este es el promedio semanal más alto desde agosto de 2013. La fija a 15 años llegó a 4.02 por ciento esa misma semana.
Para ponerlo en contexto, el promedio de la fija a 30 años en todo 2017 fue de alrededor de 3.99 por ciento. Las tasas están más altas de lo que nos habíamos acostumbrado, pero siguen siendo bajas si miramos las últimas décadas.
El 21 de marzo, la Reserva Federal subió un cuarto de punto su tasa de referencia, a un rango de 1.5 a 1.75 por ciento. Las tasas hipotecarias no siguen a la Fed de forma directa, pero han ido subiendo junto con ella.
Qué significa una tasa más alta para tu pago
Un ejemplo sencillo: con un préstamo de $280,000 a 30 años con tasa fija, el pago mensual de capital e intereses es de unos $1,329 al 3.95 por ciento. Al 4.58, el mismo préstamo cuesta unos $1,432 al mes. Son unos $100 más cada mes, sin contar impuestos, seguro ni cuotas de la asociación.
Esa diferencia no va a frenar a la mayoría de los compradores, pero sí puede cambiar qué casa entra en tu presupuesto. Por eso siempre pido mirar el pago mensual completo, no solo el precio.
Cómo se ve el mercado de Miami esta primavera
La Asociación de REALTORS® de Miami publicó esta semana sus cifras de marzo. Las ventas de casas unifamiliares en Miami-Dade bajaron 13.5 por ciento frente a marzo de 2017, de 1,276 a 1,104, y las de condominios existentes bajaron 21.4 por ciento, de 1,327 a 1,043. La Asociación señaló que la caída llegó después de varios meses de ventas fuertes.
Los precios siguieron subiendo. La mediana de la casa unifamiliar subió 8.1 por ciento, a $348,000, y la Asociación la cuenta como el mes número 76 seguido de alzas interanuales. La mediana del condominio existente subió 2.2 por ciento, a $230,000.
Los dos tipos de propiedad cuentan historias distintas:
- Casas unifamiliares: 6.2 meses de inventario, lo que la Asociación considera un mercado equilibrado. El inventario creció, pero sobre todo en casas de $400,000 en adelante. Por debajo de $400,000, el inventario bajó.
- Condominios existentes: 14.9 meses de inventario, lo que la Asociación considera un mercado de compradores.
Las casas unifamiliares tardaron una mediana de 49 días en quedar bajo contrato, y los vendedores recibieron una mediana del 95.4 por ciento de su precio original. En condominios fueron 76 días y 94.0 por ciento.
Pasos que ayudan cuando las tasas se mueven
- Consigue ya una preaprobación completa. Una preaprobación basada en documentos, no solo en una conversación, te dice cuánto puedes pagar con las tasas de hoy y fortalece tu oferta.
- Pregunta por el bloqueo de tasa. Una vez bajo contrato, el bloqueo (rate lock) mantiene tu tasa por un tiempo. Pregunta cuánto dura, cuánto cuesta y qué pasa si el cierre se atrasa.
- Compara las estimaciones de préstamo. Los prestamistas deben darte un formulario estándar, el Loan Estimate. Al comparar dos o tres, verás las diferencias en tasa, puntos y cargos.
- Entiende los puntos. Pagar puntos al cierre puede bajar tu tasa. Si conviene o no depende de cuánto tiempo pienses mantener el préstamo.
- Si buscas condominio, revisa el financiamiento. Pregunta pronto si el edificio se puede financiar con el préstamo que quieres. Según el informe de marzo de la Asociación, solo 12 de 9,307 edificios de condominios en Miami-Dade y Broward estaban aprobados para préstamos FHA.
- Sé realista con el presupuesto. Incluye seguro, impuestos y cuotas de la asociación en tu número mensual. Con la nueva ley federal de impuestos, menos hogares detallarán deducciones, así que no cuentes con deducciones que quizá no tomes.
Una forma tranquila de verlo
Nadie puede decirte dónde estarán las tasas el mes que viene. Lo que sí puedes controlar es estar preparado: conocer tu presupuesto, tener tus documentos en orden y avanzar a paso firme cuando aparezca la casa adecuada. Esperar a que bajen las tasas es una apuesta. Comprar una casa que puedes pagar con tranquilidad es un plan.
Si quieres que hagamos los números juntos
Si te preguntas cómo cambian tu búsqueda las tasas de esta primavera, con gusto nos sentamos a revisar los números, sin presión y sin prisa.
Me encuentras en el (305) 409-2815 o en mflores@primefloridahome.com.
Con cariño,
Mariela
Restaurado en nuestro archivo en 2026; refleja el mercado a abril de 2018